

ПАЗ 3205 Автобус 32053 (Бензиновый, 4,7 л, 122 л.с., МТ)
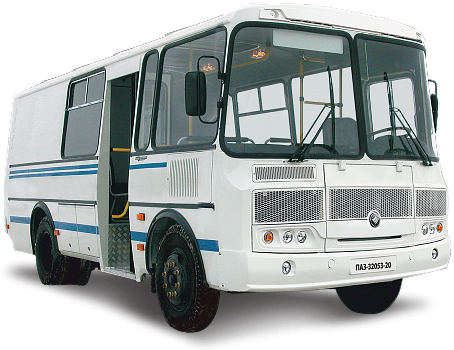
от 3 850 000 ₽
ПАЗ 3204 Автобус 320415-14 (Газ, 4,4 л, 170 л.с., 24 пас.)
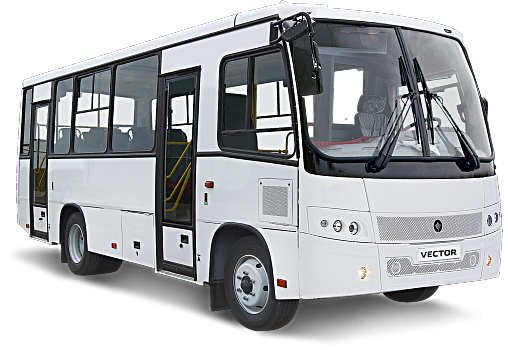
от 7 826 000 ₽
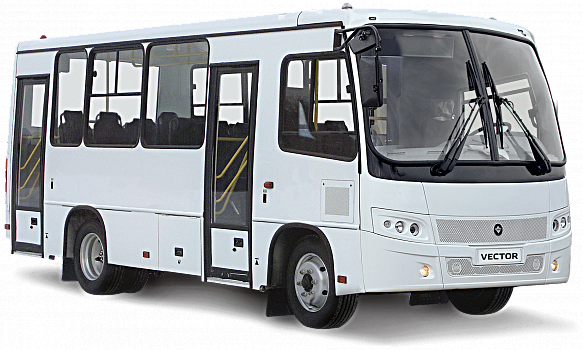
ПАЗ Vector NEXT Автобус 320405-04 (Дизельный, 4,4 л, 168 л. с., 26 пас.)
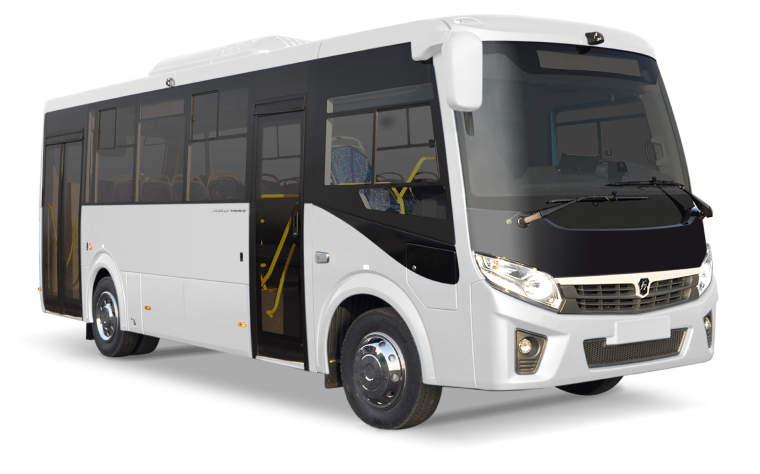
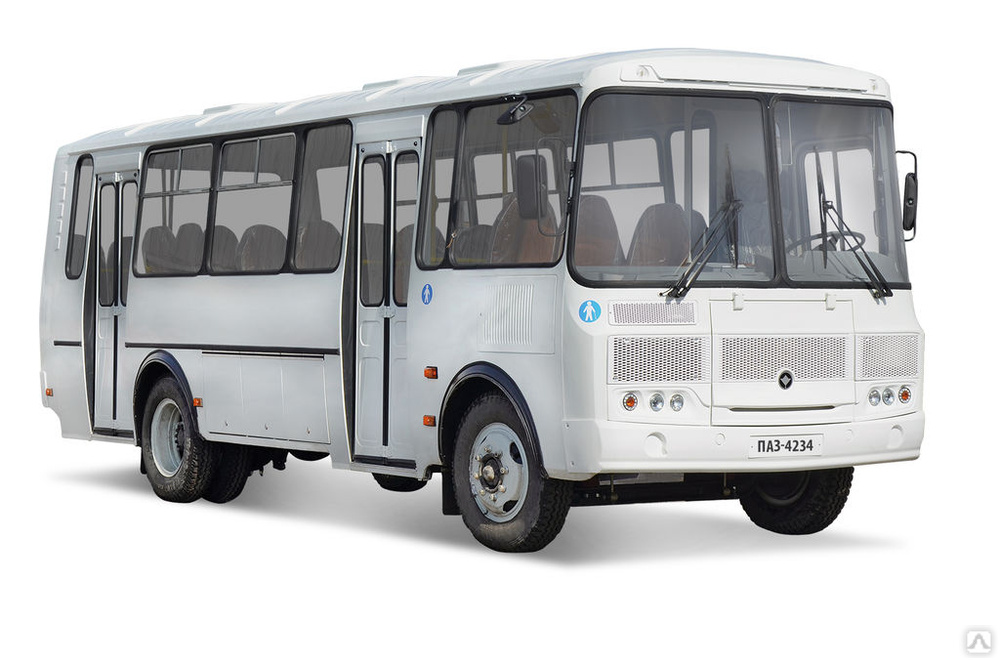
ПАЗ 4234 Автобус 4234-04 (Дизельный, 4,4 л, 169 л.с., 31 пас.)
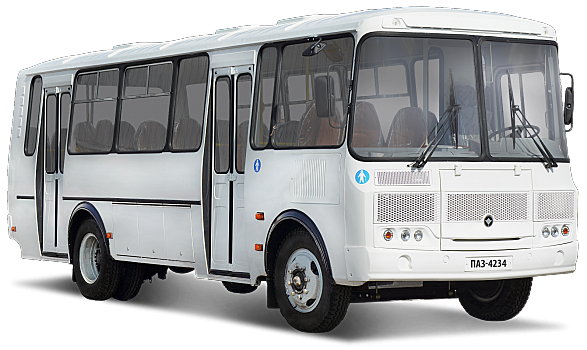
ПАЗ 3206 Автобус 320601-04 (Дизельный, 4.4 л, 149 л.с. МТ)
от 4 425 000 ₽
ПАЗ 3203 Автобус 320302-11 (Газ, 4,6 л, 131 л. с., МТ, 21 пас.)
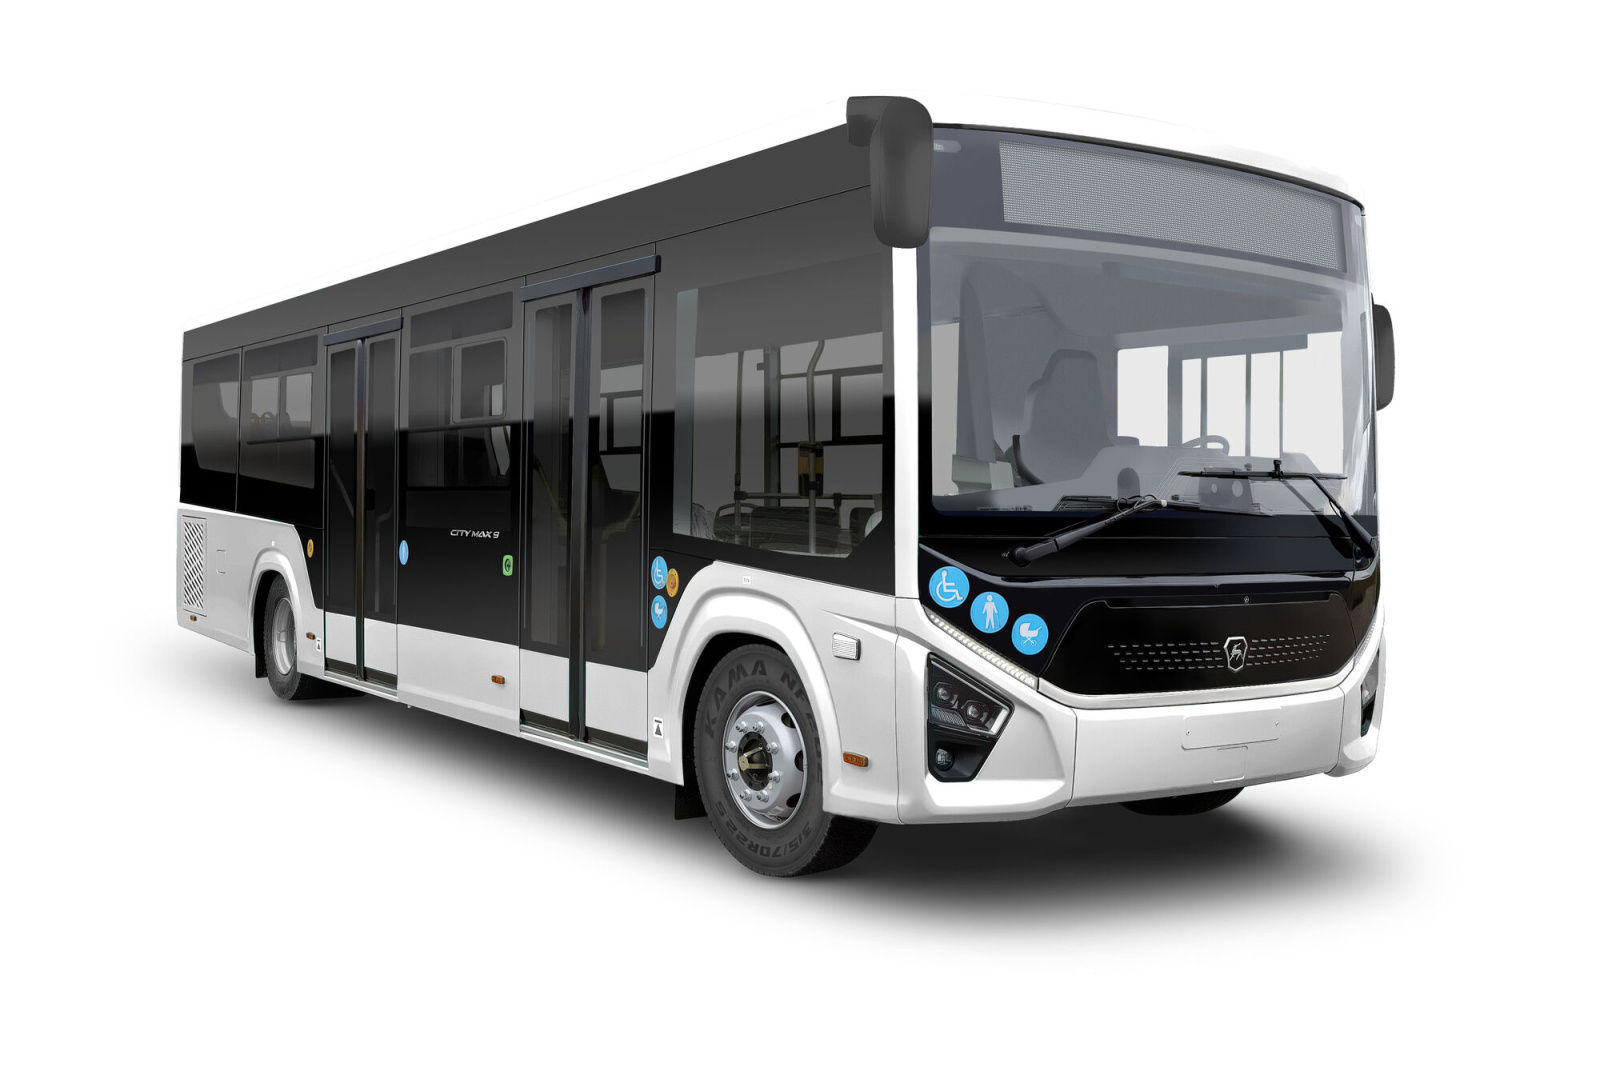
ПАЗ CITYMAX 9 Автобус 422320-04 (Дизельный, 4,4 л, 215 л.с., 26 пас.)
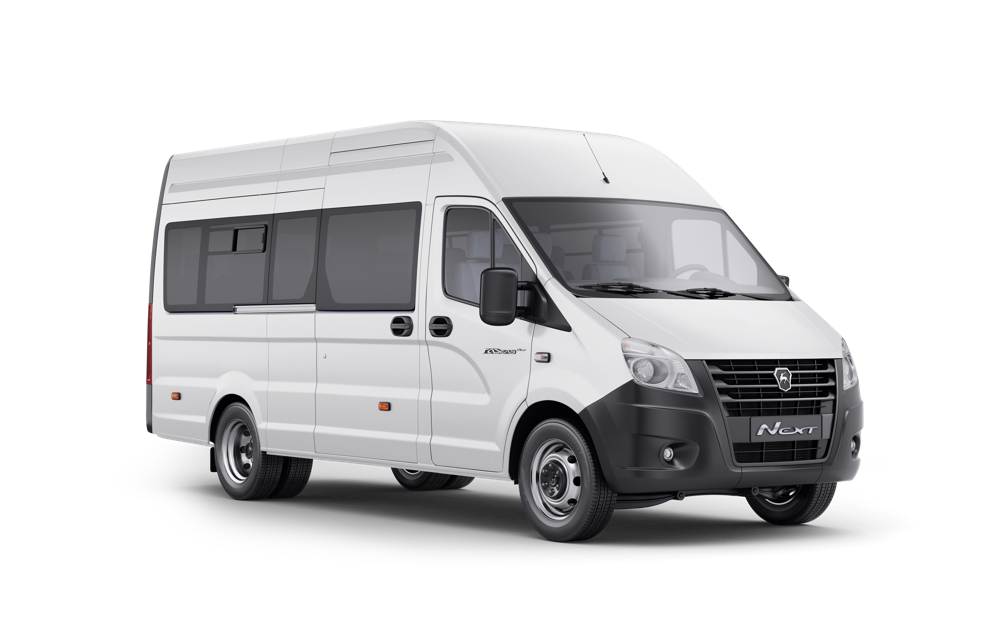
GAZ GAZELLE NEXT Автобус A65R52 (Дизельный, 2,5 л, 150 л.с., МТ)
GAZ GAZELLE NN Автобус A65R52 (Дизельный, 2,8 л, 140 л.с., 20 пас.)
GAZ GAZELLE CITY Автобус A68R52 (Дизельный, 2,5 л, 150 л.с., 18 пас.)
ЛиАЗ 5256 Автобус 525665 (Дизельный, 6,7 л, 275 л.с., 44 пас.)
ЛиАЗ 4292 Автобус 429260 (Дизельный, 4,4 л, 154 л.с., 23 пас.)
ЛиАЗ 5292 Автобус 529265 (Дизельный, 6,7 л, 276 л.с., 28 пас. АТ)
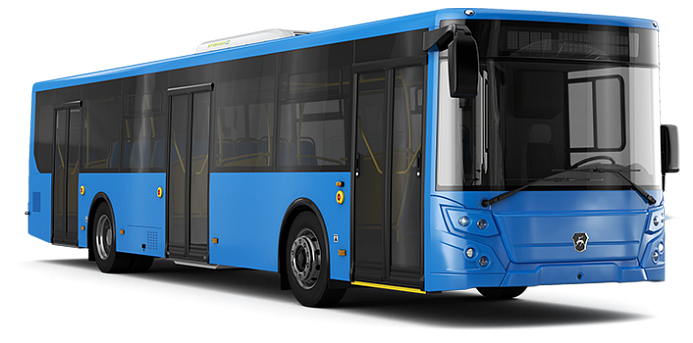
ЛиАЗ 5293 Автобус 529365 (Дизельный, 6,7 л, 275 л.с., 25 пас.)
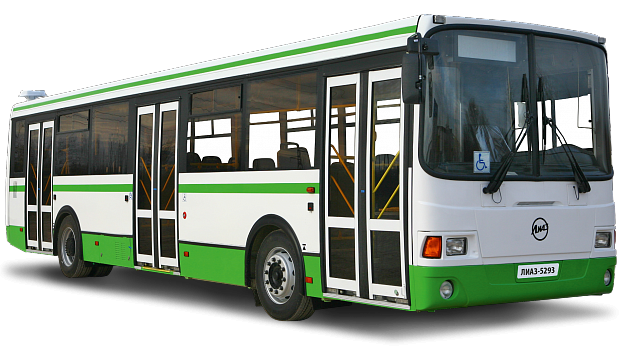
VOLGABUS 5270G2 Автобус 5270G2-0000010 (Газ, 8.5 л, 268 л.с. АТ)
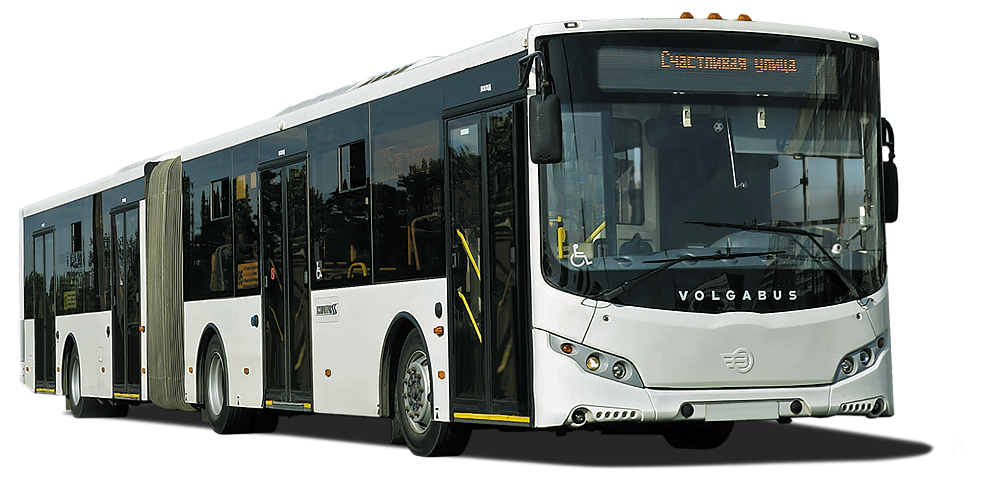
НефАЗ 5299 Автобус 5299-0000011-52 (Дизельный, 6,7 л, 245 л.с., 44 пас.)
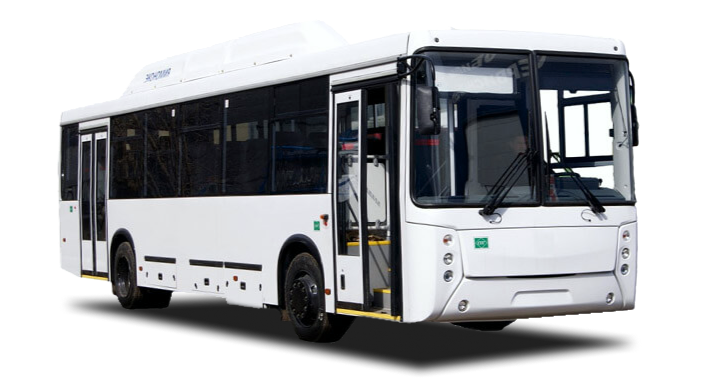
SOLLERS ATLANT Автобус S209-M2HA (Дизельный, 2,7 л, 150 л.с., 16 пас.)
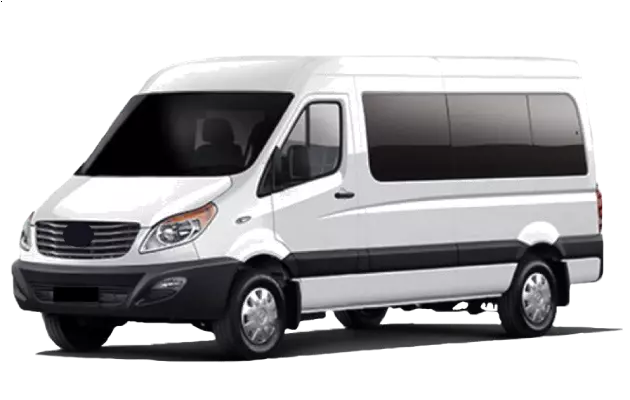
Yutong ZK6947H Автобус ZK6947H (Дизельный, 6.7 л, 237 л.с. МТ)
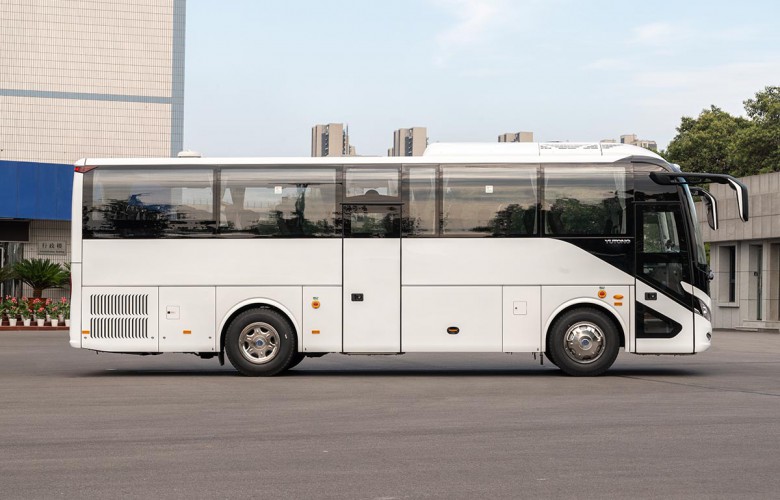
от 12 669 000 ₽
Yutong ZK6890* Автобус ZK6890HGQ (Городской, до 12 м, 24 пас, Дизельный, 5,2 л, 196 л.с.)
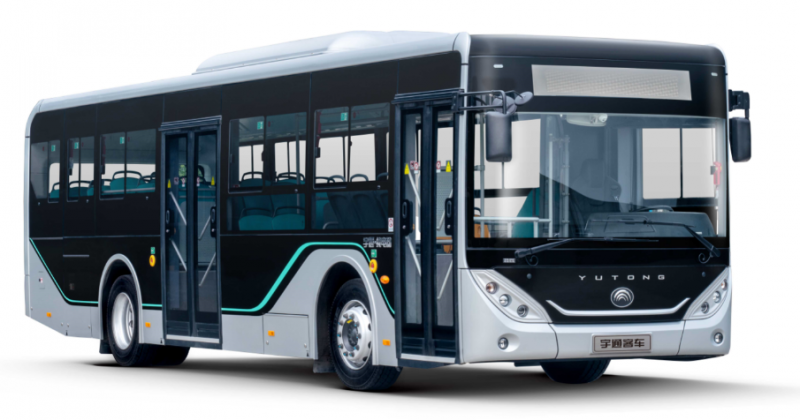
Yutong ZK6938HB9 Автобус ZK6938HB9 (Дизельный, 6,7 л, 237 л.с., МТ)
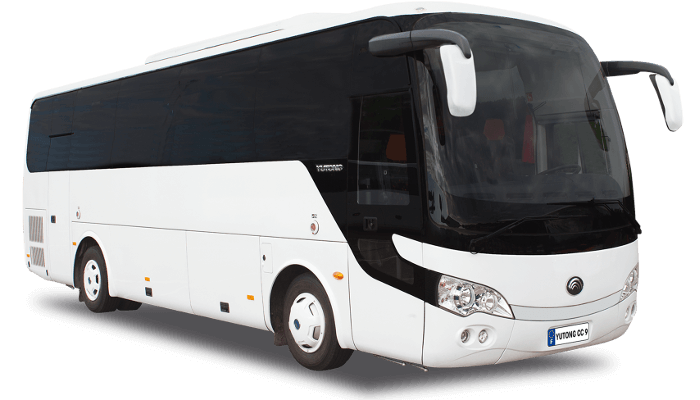
Yutong ZK6127* Автобус ZK6127HQ (Дизельный, 9,5 л, 333 л.с., 57 пас.)
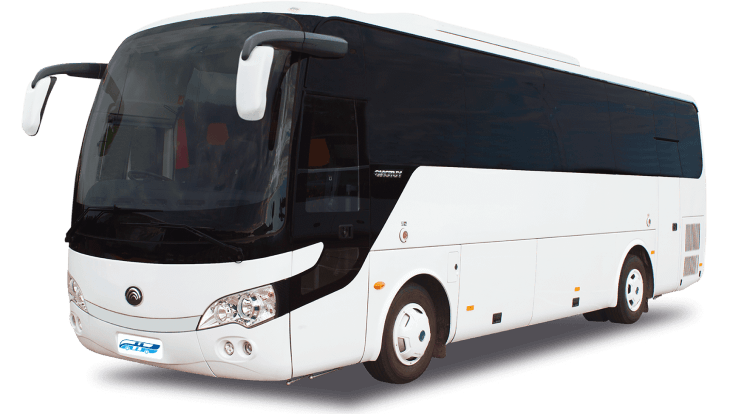
Yutong ZK6121 Автобус ZK6121HQ (Дизельный, 9,7 л, 336 л.с., 57 пас.)
Yutong ZK6116 Автобус ZK6116HG (Дизельный, 7,5 л, 234 л.с., АТ)
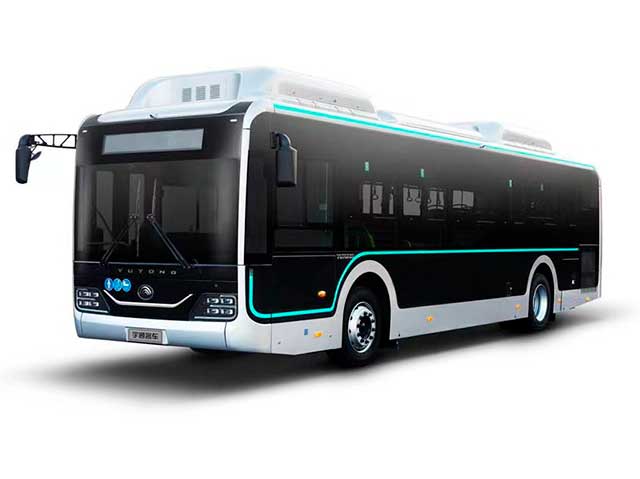
Yutong ZK6122H9 Автобус ZK6122H9 (Дизельный, 8,9 л, 351 л.с., 53 пас.)
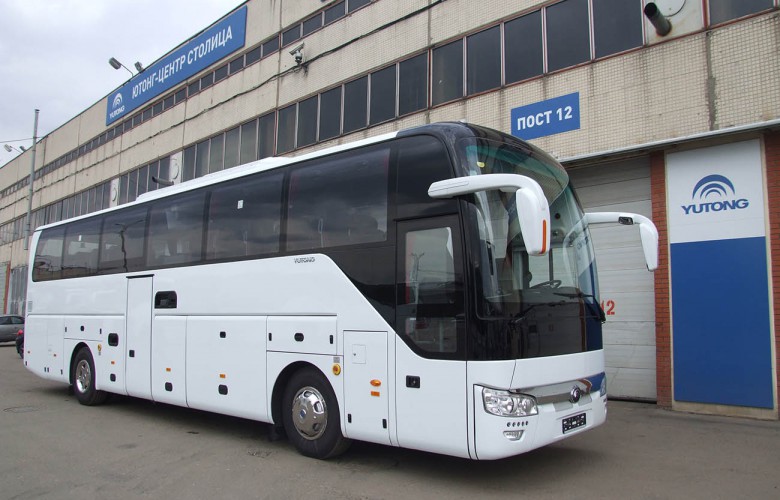
Yutong ZK6128H Автобус ZK6128H (Дизельный, 9,7 л, 368 л.с., МТ)
от 15 548 000 ₽
Higer KLQ6928* Автобус KLQ6928Q (Дизельный, 6,7 л, 237 л.с., 37 пас.)
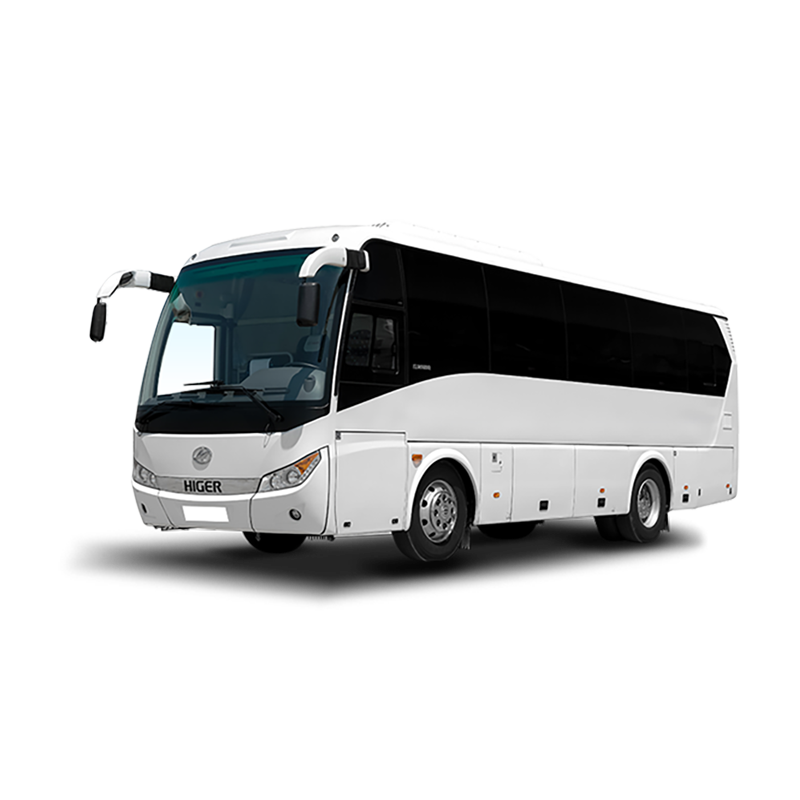
Higer KLQ6128* Автобус KLQ6128LQ (Дизельный, 9,5 л, 375 л.с., МТ)
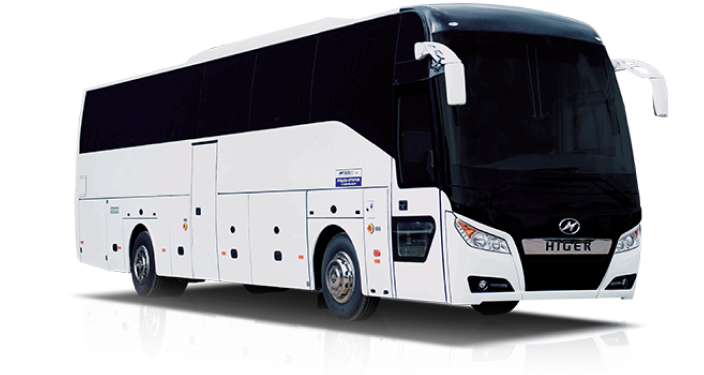
Higer KLQ6826* Автобус KLQ6826Q (Дизельный, 4,4 л, 184 л.с., 31 пас.)
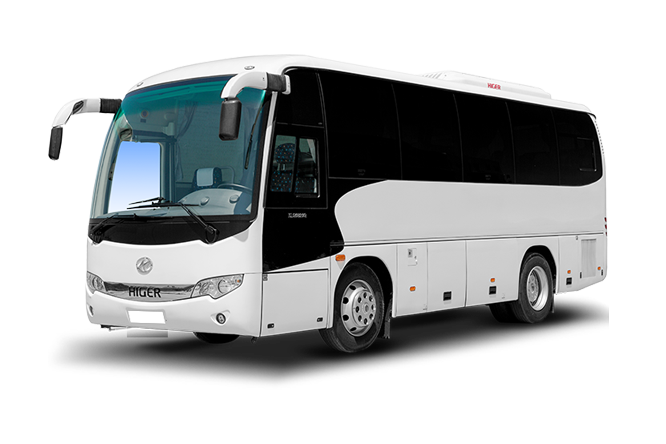
Higer KLQ6129* Автобус KLQ6129Q (Дизельный, 9,5 л, 375 л.с., 51 пас.)
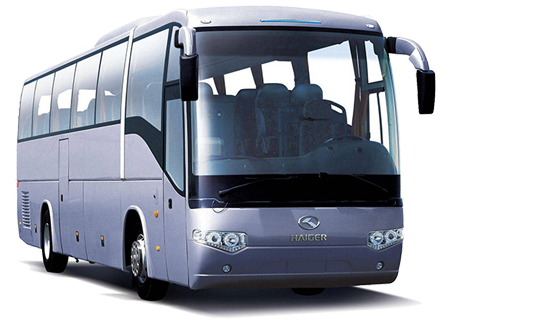
Higer KLQ6119* Автобус KLQ6119TQ (Дизельный, 9,5 л, 375 л.с., 56 пас.)
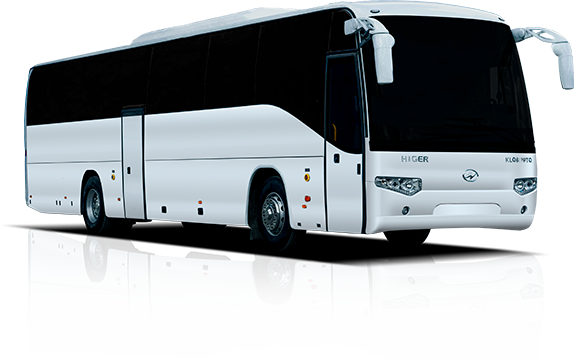
ZHONGTONG LCK6860* Автобус LCK6860HGN (Газ, 5,0 л, 194 л.с., 25 пас. АТ)
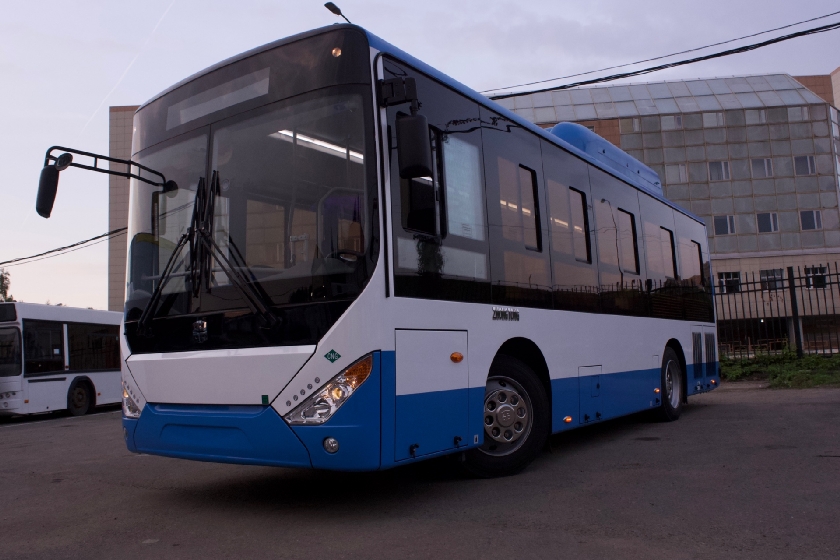
ZHONGTONG LCK6127* Автобус LCK6127Н (Дизельный, 8,9 л, 364 л.с., 53 пас.)
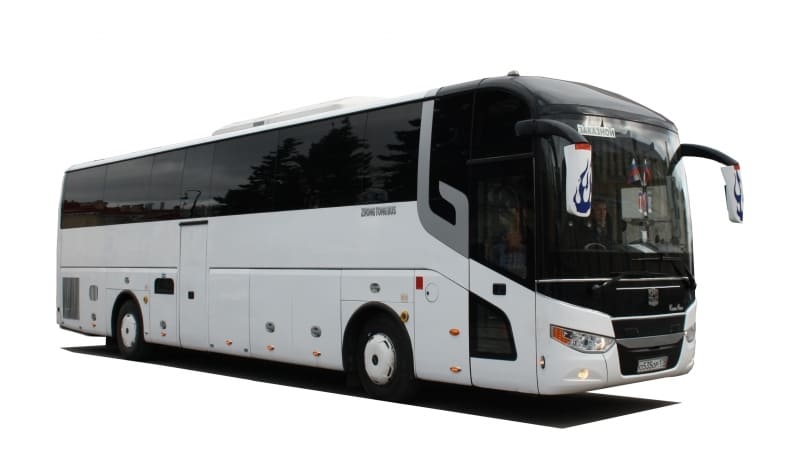
ZHONGTONG LCK6105* Автобус LCK6105HGC (Газ, 7,5 л, 230 л.с., 29 пас.)
Сделанные расчеты лизинга являются предварительными
Эксклюзивно от
Газпромбанк Автолизинг
Получите специальные условия и дополнительные преимущества на приобретение автомобилей в лизинг от автопроизводителей и импортеров
Минимальный ежемесячный платеж или минимальное удорожание
Получите новый автомобиль с авансом от 6%. Сохраните оборотные средства для развития вашего бизнеса.
Возместите НДС в размере 22% и уменьшите налог на прибыль до 25% за счет отнесения лизинговых платежей на расходы
Страхование с расширенным наполнением опций по специальным корпоративным тарифам
Сэкономьте до 10% от стоимости транспортного средства за счет программы государственного субсидирования Минпромторга РФ
Возможно ли частично-досрочное погашение?
Да, частично-досрочная оплата лизинговых платежей возможна со следующего после выдачи ТС месяца.
Как быстро оформляется сделка?
В чьей собственности находится лизинговый транспорт?
Возможно ли оформить лизинг подержанного автомобиля?
Как правильно оплачивать лизинговый платёж?
Оплату лизинговых платежей необходимо производить в соответствии c условиями, прописанными в договоре лизинга, по реквизитам, указанным в договоре, в сроки, указанные в графике лизинговых платежей.
В назначении платежа необходима указать «Лизинговый платеж по договору финансовой аренды(лизинга) №____ от___ сумма____ в том числе НДС____».
Как вернуть НДС с лизинговых платежей?
Лизинговые платежи, согласно п. 10 ст. 264 Налогового кодекса РФ, относятся к прочим расходам, связанным с производством. Если имущество, полученное по договору лизинга, находится на балансе лизингополучателя, расходами признаются лизинговые платежи за вычетом суммы амортизации по этому имуществу, начисленной в соответствии со ст. 259-259.2 НК РФ. У лизингодателя это расходы на приобретение имущества, переданного в лизинг.
При этом сами сделки лизинга, согласно пп. 1 п. 1 ст. 146 НК РФ, подлежат обложению налогом на добавленную стоимость (НДС), который впоследствии может быть истребован лизингополучателем в качестве вычета на общих основаниях. При этом важно помнить, что сама процедура возврата бывает трех основных типов:
1. Классический возврат/перезачет НДС
При наиболее часто встречающемся классическом возврате НДС в расчёт принимаются исходящие налоги, включённые в состав лизинговых платежей, и их сопоставление с входящим НДС по операциям компании (продажа товаров, оказание услуг). Если исходящий НДС больше входящего, значит, лизингодатель осуществил переплату в бюджет, которую он вправе вернуть. При этом важно учесть два момента:
Вычет применяется в том квартале, за который начислен входящий налог. При этом по закону (п. 1.1 ст. 172 НК РФ) сумму исходящих НДС можно переносить в течение трёх последующих лет.
Если после подачи декларации органом ФНС будут обнаружены недоимки по оплате налогов, то переплата по НДС в первую очередь будет направлена на их погашение (п. 4 ст. 176 НК РФ).
Согласно п. 5 ст. 171 НК РФ, лизингодатель может уменьшить исчисленный НДС по принятым платежам при расторжении договора. При этом полученные средства и объект лизинга должны быть возвращены исходному владельцу.
Согласно п. 4 ст. 172 НК РФ, вычеты сумм налога производятся в полном объеме после отражения в учете соответствующих операций по корректировке в связи с возвратом товаров или отказом от товаров (работ, услуг), но не позднее одного года с момента возврата или отказа.
В каких страховых компаниях можно оформить страховку?
КОМФОРТНОЕ
УПРАВЛЕНИЕ ЛИЗИНГОМ
Используйте все функции вашего личного кабинета