

КамАЗ 65111 6x6 Ломовоз с КМУ 7078M6-10 (Дизельный, 11.8 л, 300 л.с. МТ)
КамАЗ 43118 6x6 Сортиментовоз с КМУ 659108 (Дизельный, 11,8 л, 300 л.с., МТ)

КамАЗ 65115 6x4 Ломовоз 5908АН (Дизельный, 11,8 л, 301 л.с., МТ)

от 12 500 000 ₽
КамАЗ 65115 6x4 Ломовоз с КМУ 352101 (Дизельный, 6,7 л, 292 л.с., МТ)
КамАЗ 43118 6x6 Ломовоз с КМУ 336973 (Дизельный, 11,8 л, 300 л.с., МТ)
КамАЗ 65116 6x4 Ломовоз с КМУ 4305LK (Дизельный, 6.7 л, 292 л.с. МТ)
EVOLUTE i-SKY Base (150 кВт)

от 3 920 000 ₽
EVOLUTE i-SKY Сити версия Премиум 150 кВт
от 3 715 000 ₽
Chery Tiggo 7 Pro Max Ultra 1.6T 150 DCT 4WD
от 3 350 000 ₽
Mini 3 Doors Hatch/ 5 Doors Купер Си (Cooper C)
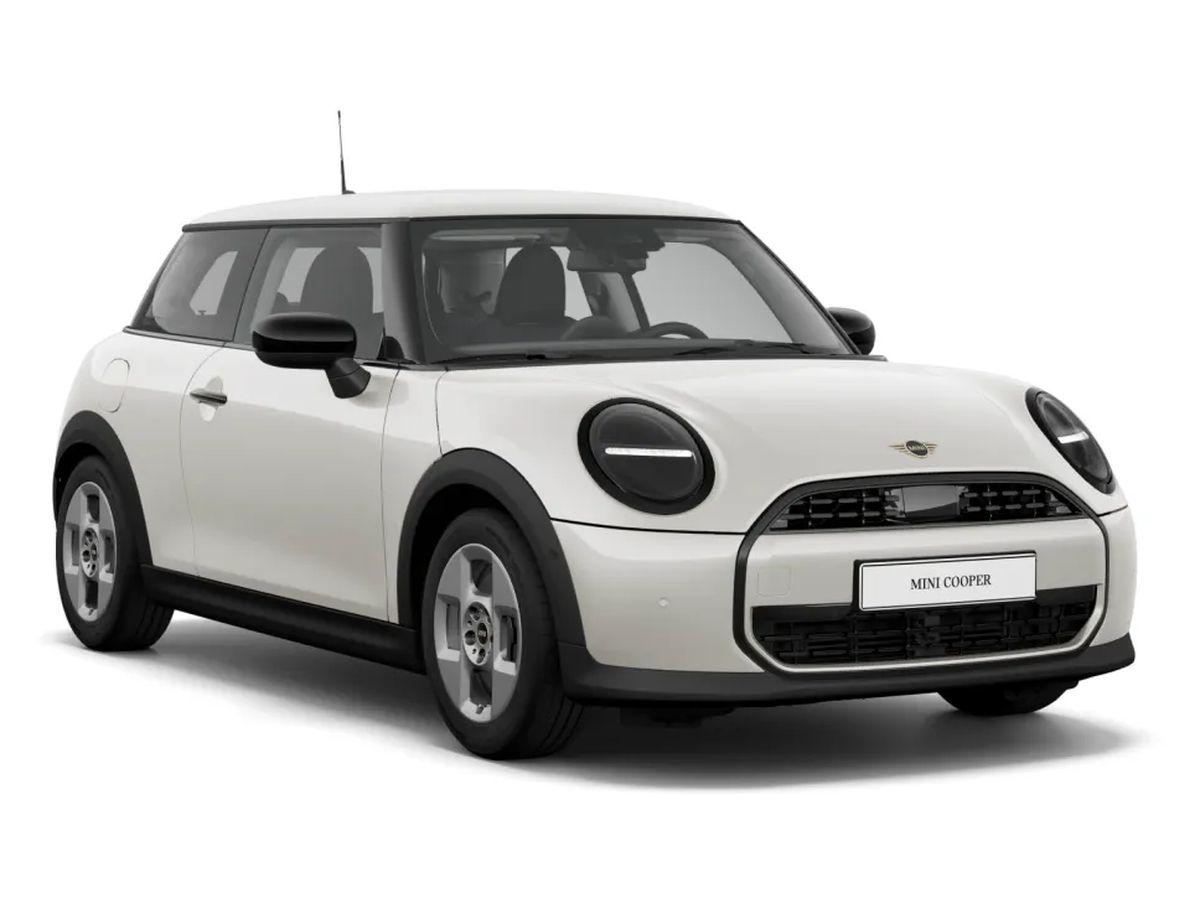
от 5 000 000 ₽
Mitsubishi OUTLANDER
от 4 450 000 ₽
Peugeot 408 Лату Версия 1.5Т 173 л.с. АТ
от 3 899 000 ₽
UAZ PATRIOT PICKUP Base ИКАР 2.7 5MT
от 1 952 600 ₽
VOYAH Taishan Премиум
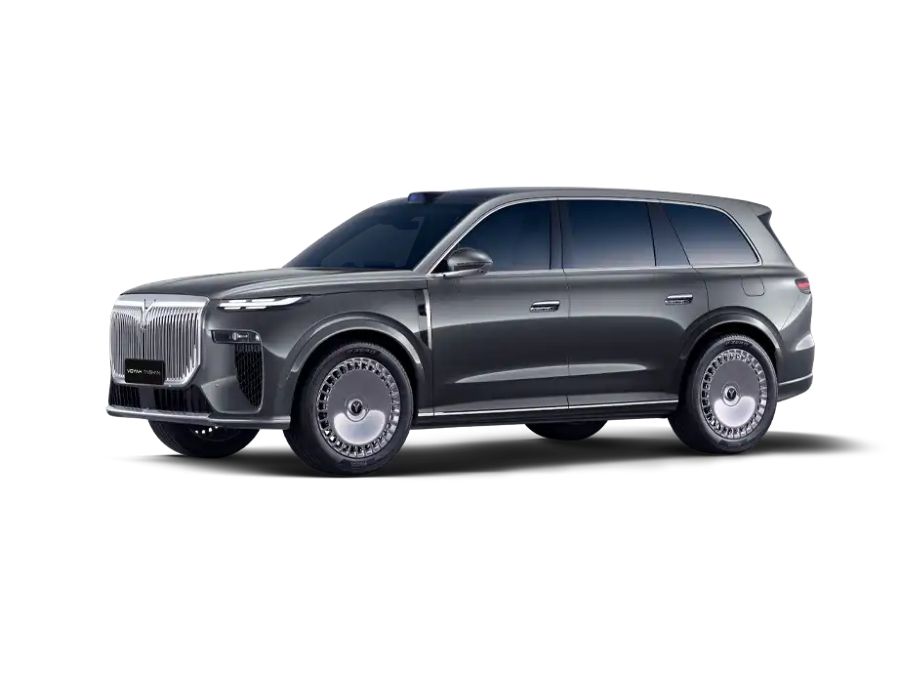
от 9 775 000 ₽
BMW 3-SERIES 320d xDrive
от 9 570 000 ₽
BMW 5-SERIES 540д полный привод
от 14 870 000 ₽
GAC M8
от 5 990 000 ₽
BMW X7 xDrive40i
от 15 950 000 ₽
TENET T9 Прайм 5 мест 2.0Т 245 л.с. АТ полный привод
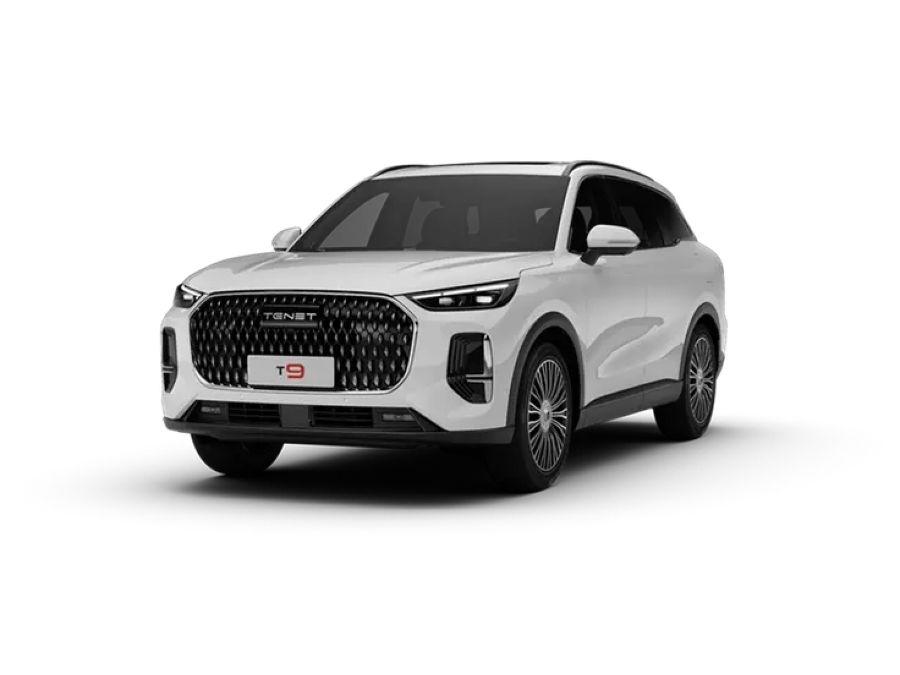
от 3 749 000 ₽
TENET T9 Ультра 5 мест 2.0Т 245 л.с. АТ полный привод
от 4 099 000 ₽
Changan UNI-V Спорт 2.0Т АТ
от 3 579 900 ₽
BMW X1 Эс-Драйв25Ли М Спорт (M Sport)

от 5 360 000 ₽
Subaru OUTBACK 2.5 Туринг ЕС Вариатор
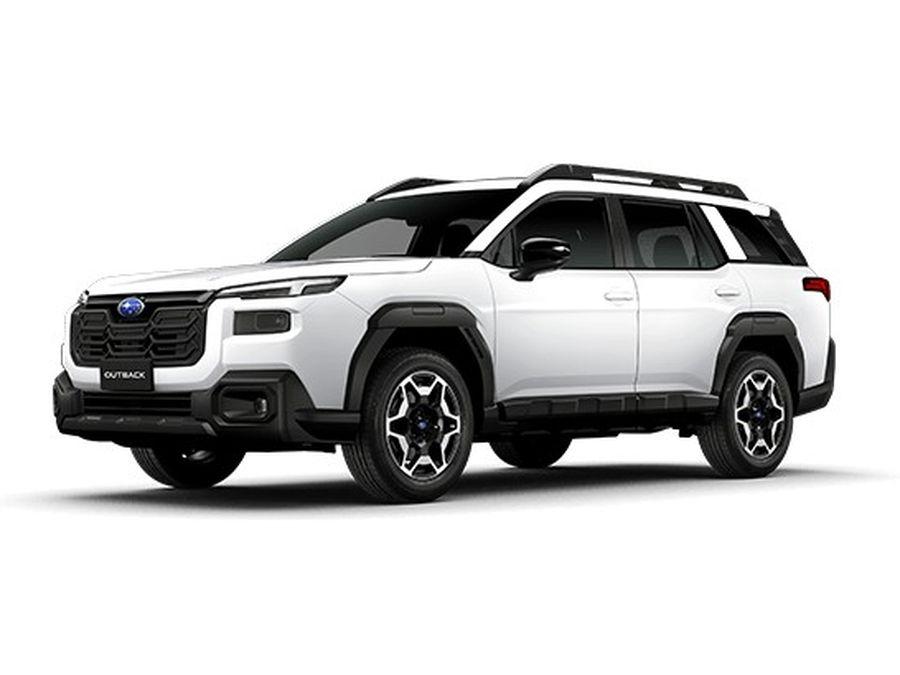
от 9 300 000 ₽
Citroen BERLINGO Фургон Икс-Эл 1.6 дизель 90 л.с. МТ
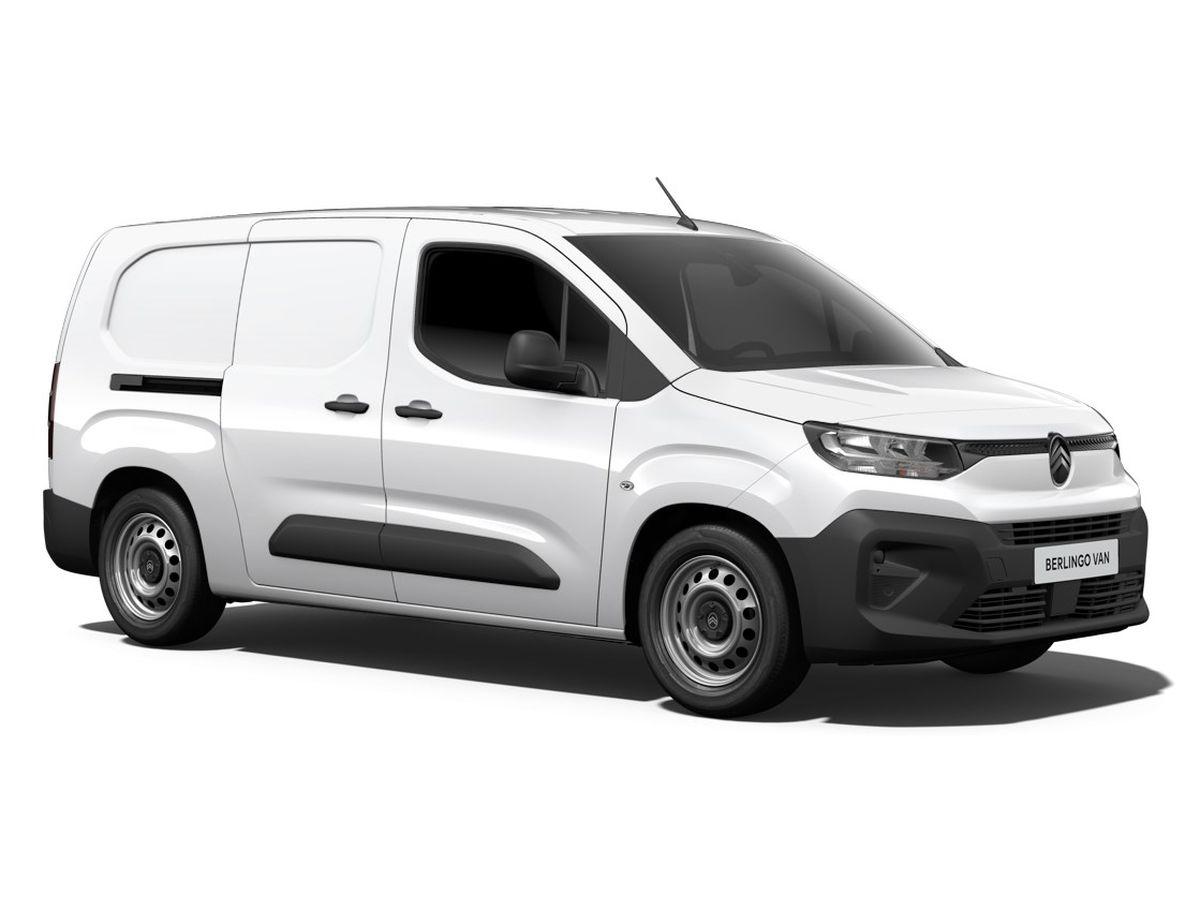
от 3 790 000 ₽
LI (LiXiang) L6 Про
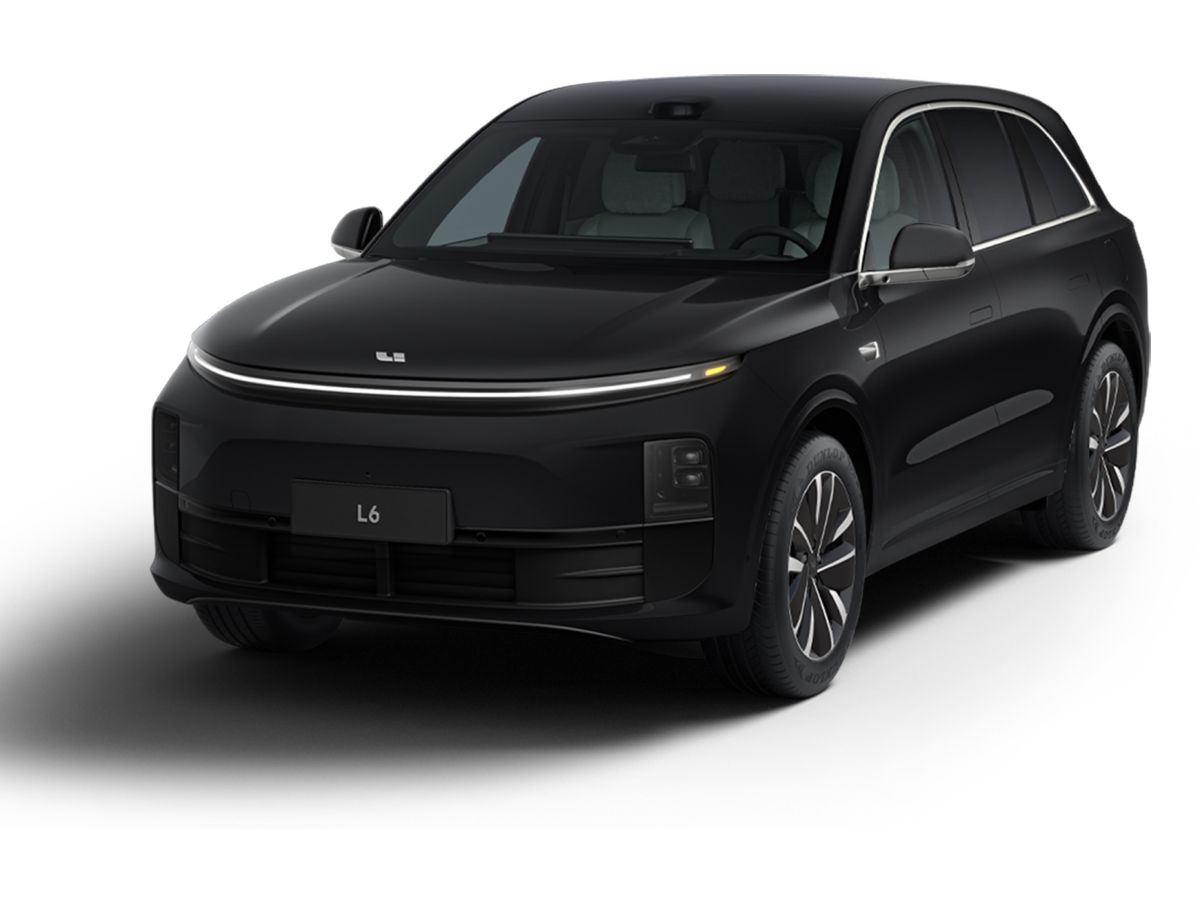
от 8 190 000 ₽
LI (LiXiang) L6 Макс
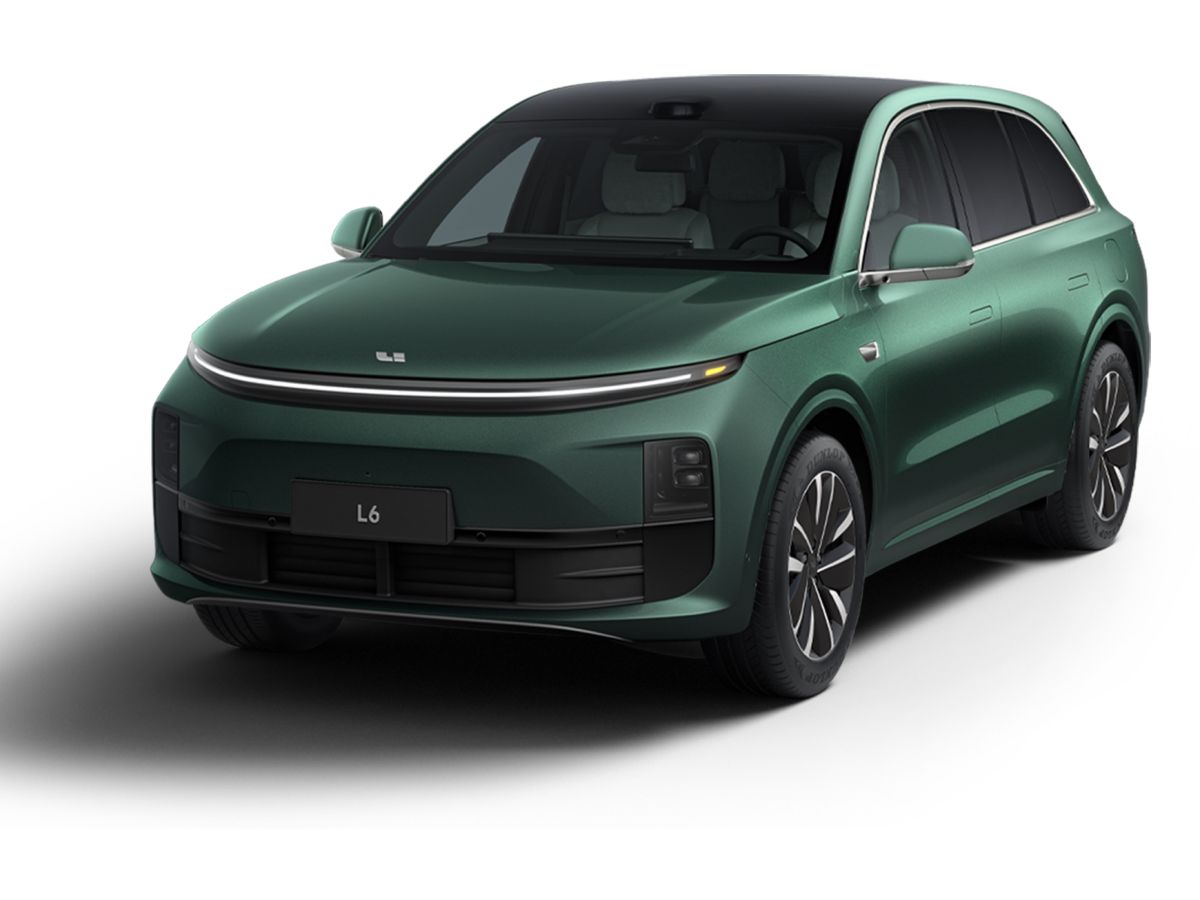
от 8 790 000 ₽
Сделанные расчеты лизинга являются предварительными
Эксклюзивно от
Газпромбанк Автолизинг
Получите специальные условия и дополнительные преимущества на приобретение автомобилей в лизинг от автопроизводителей и импортеров
Минимальный ежемесячный платеж или минимальное удорожание
Получите новый автомобиль с авансом от 6%. Сохраните оборотные средства для развития вашего бизнеса.
Возместите НДС в размере 22% и уменьшите налог на прибыль до 25% за счет отнесения лизинговых платежей на расходы
Страхование с расширенным наполнением опций по специальным корпоративным тарифам
Сэкономьте до 10% от стоимости транспортного средства за счет программы государственного субсидирования Минпромторга РФ
Выберите авто на сайте или через менеджера
Загрузите в личный кабинет Копию паспорта и ИНН
Можно в личном кабинете или через менеджера
Возможно ли частично-досрочное погашение?
Да, частично-досрочная оплата лизинговых платежей возможна со следующего после выдачи ТС месяца.
Как быстро оформляется сделка?
В чьей собственности находится лизинговый транспорт?
Возможно ли оформить лизинг подержанного автомобиля?
Как правильно оплачивать лизинговый платёж?
Оплату лизинговых платежей необходимо производить в соответствии c условиями, прописанными в договоре лизинга, по реквизитам, указанным в договоре, в сроки, указанные в графике лизинговых платежей.
В назначении платежа необходима указать «Лизинговый платеж по договору финансовой аренды(лизинга) №____ от___ сумма____ в том числе НДС____».
Как вернуть НДС с лизинговых платежей?
Лизинговые платежи, согласно п. 10 ст. 264 Налогового кодекса РФ, относятся к прочим расходам, связанным с производством. Если имущество, полученное по договору лизинга, находится на балансе лизингополучателя, расходами признаются лизинговые платежи за вычетом суммы амортизации по этому имуществу, начисленной в соответствии со ст. 259-259.2 НК РФ. У лизингодателя это расходы на приобретение имущества, переданного в лизинг.
При этом сами сделки лизинга, согласно пп. 1 п. 1 ст. 146 НК РФ, подлежат обложению налогом на добавленную стоимость (НДС), который впоследствии может быть истребован лизингополучателем в качестве вычета на общих основаниях. При этом важно помнить, что сама процедура возврата бывает трех основных типов:
1. Классический возврат/перезачет НДС
При наиболее часто встречающемся классическом возврате НДС в расчёт принимаются исходящие налоги, включённые в состав лизинговых платежей, и их сопоставление с входящим НДС по операциям компании (продажа товаров, оказание услуг). Если исходящий НДС больше входящего, значит, лизингодатель осуществил переплату в бюджет, которую он вправе вернуть. При этом важно учесть два момента:
Вычет применяется в том квартале, за который начислен входящий налог. При этом по закону (п. 1.1 ст. 172 НК РФ) сумму исходящих НДС можно переносить в течение трёх последующих лет.
Если после подачи декларации органом ФНС будут обнаружены недоимки по оплате налогов, то переплата по НДС в первую очередь будет направлена на их погашение (п. 4 ст. 176 НК РФ).
Согласно п. 5 ст. 171 НК РФ, лизингодатель может уменьшить исчисленный НДС по принятым платежам при расторжении договора. При этом полученные средства и объект лизинга должны быть возвращены исходному владельцу.
Согласно п. 4 ст. 172 НК РФ, вычеты сумм налога производятся в полном объеме после отражения в учете соответствующих операций по корректировке в связи с возвратом товаров или отказом от товаров (работ, услуг), но не позднее одного года с момента возврата или отказа.
В каких страховых компаниях можно оформить страховку?
КОМФОРТНОЕ
УПРАВЛЕНИЕ ЛИЗИНГОМ
Используйте все функции вашего личного кабинета