

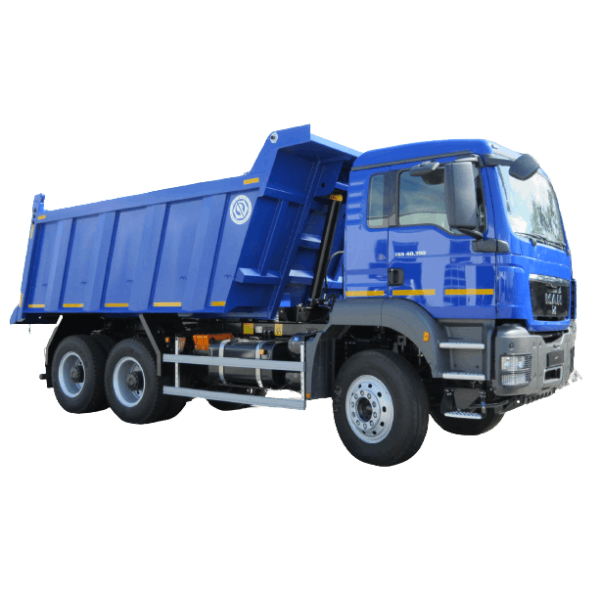
MAN TGS 8x8 Самосвал 4583-0000040 (Дизельный, 12,4 л, 480 л.с., АТ)
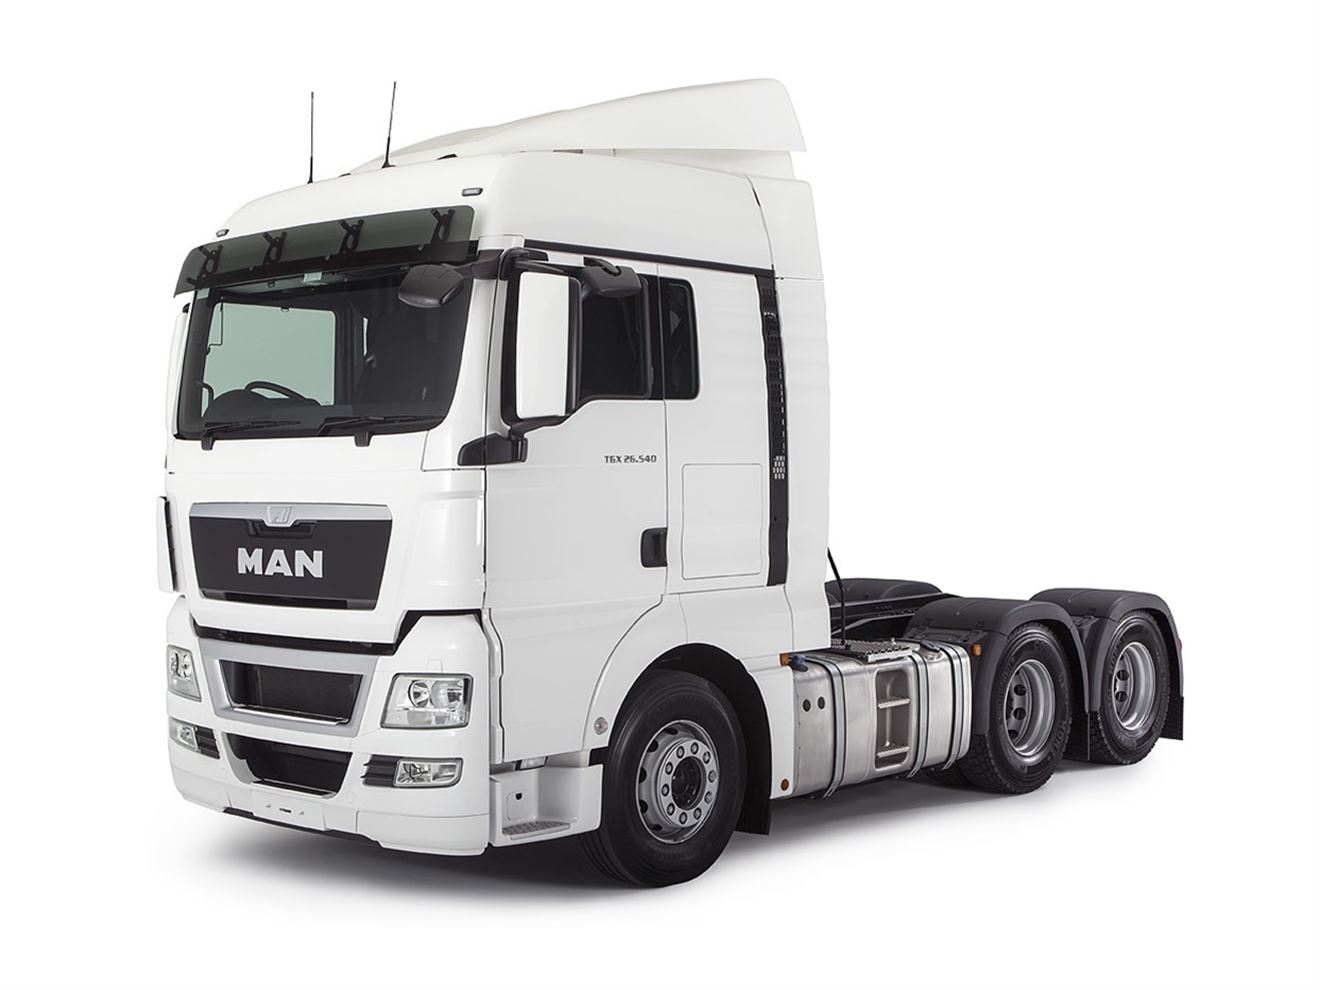
MAN TGX 4x2 Седельный тягач 18.480 4x2 BL SA (Дизельный, 12,4 л, 480 л.с., АТ)

MAN TGS 6x4 Самосвал M3 MK 40.530.3.R6-6X4 (Дизельный, 10,5 л, 350 л.с., МТ)
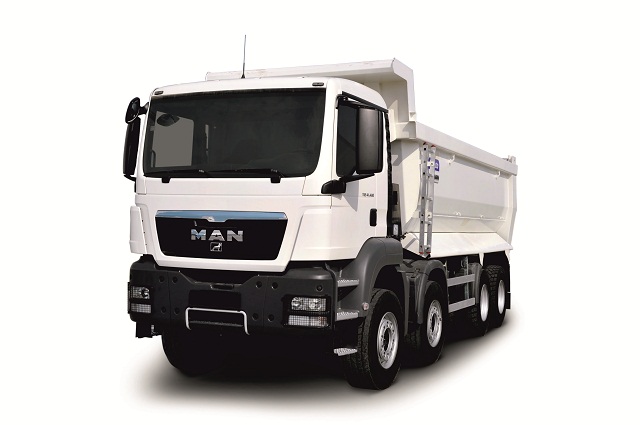
MAN TGS 8x4 Самосвал 41.400 8x4 BB-WW (Дизельный, 10,5 л, 400 л.с., МТ)
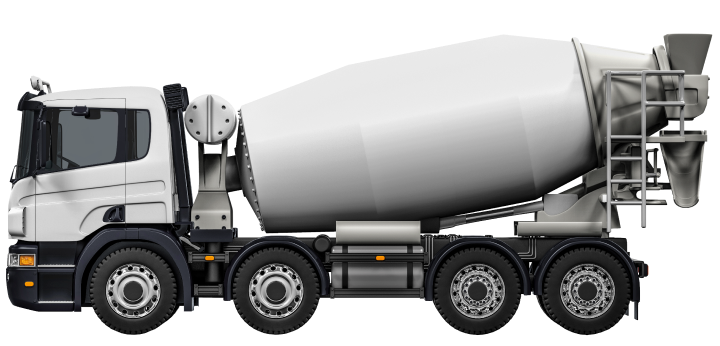
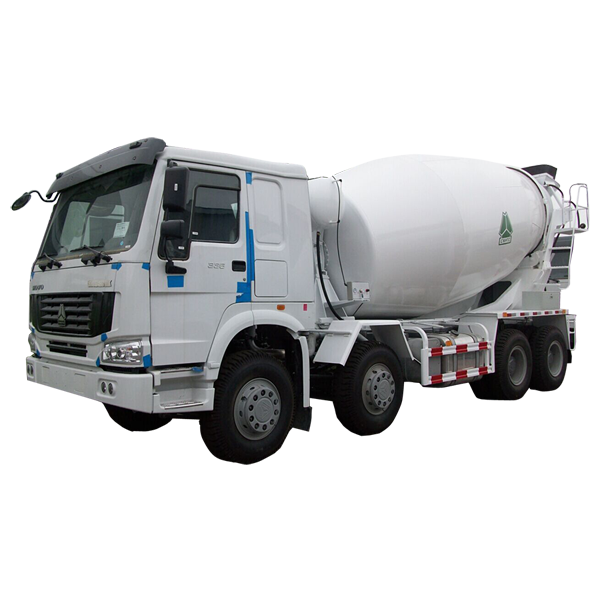
MAN TGS 8x4 Автобетоносмеситель 6646 на шасси Man 41.400 8х4 BB-WW (Дизельный, 10,5 л, 400 л.с., МТ)
MAN TGS 4X2 Седельный тягач 18.440 4x2 BLS (Дизельный, 10,5 л, 441 л.с., МТ)
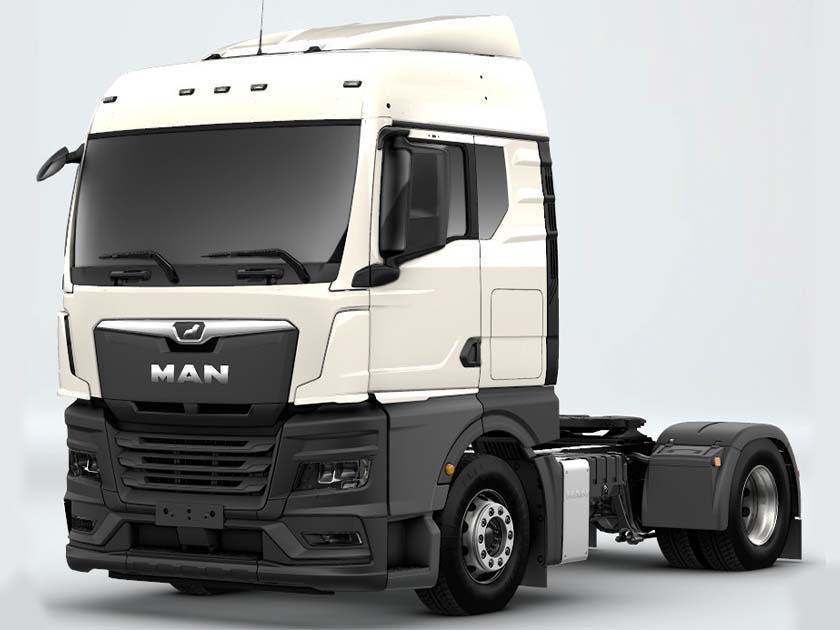
MAN TGS 6x2 Изотермический/рефрижератор с гидробортом 26.360 6x2-2 BL-WW (Изотермический, Дизельный, 10,5 л, 360 л.с., АТ)
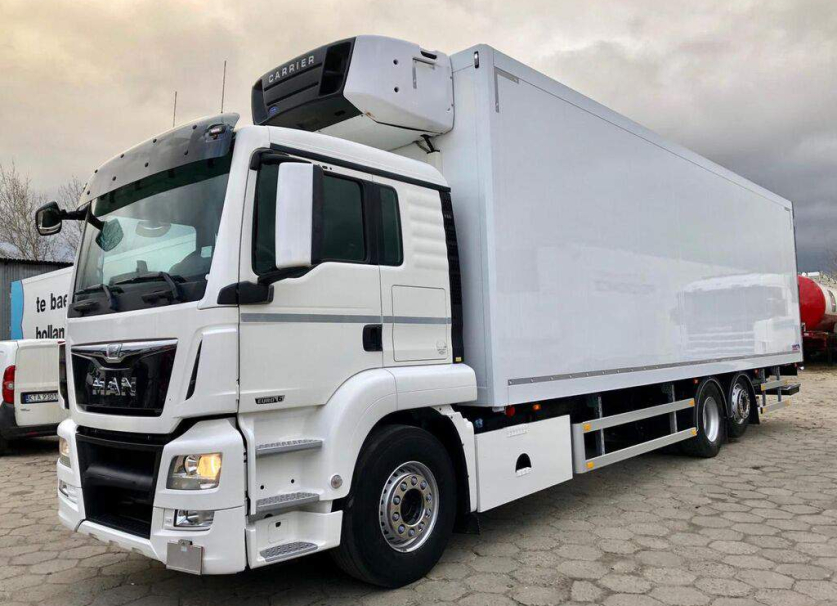
MAN TGL 4x2 Промтоварный с гидробортом 12.250 4x2 BL (Дизельный, 6,9 л, 250 л.с., АТ)
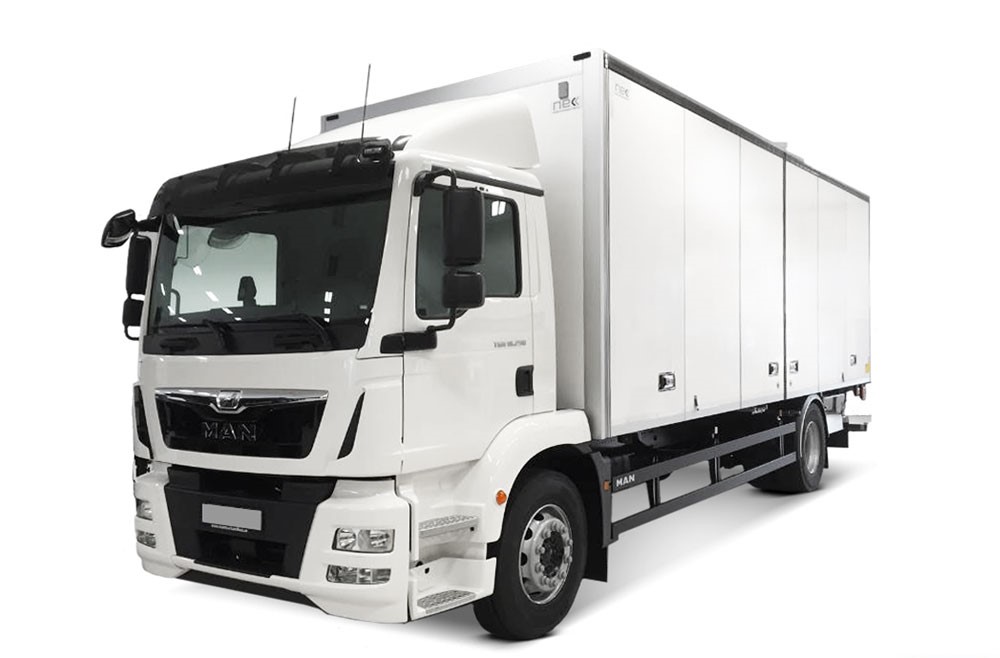
MAN TGS 6x4 Седельный тягач 26.440 6x4 BLS (Дизельный, 10,5 л, 441 л.с., МТ)
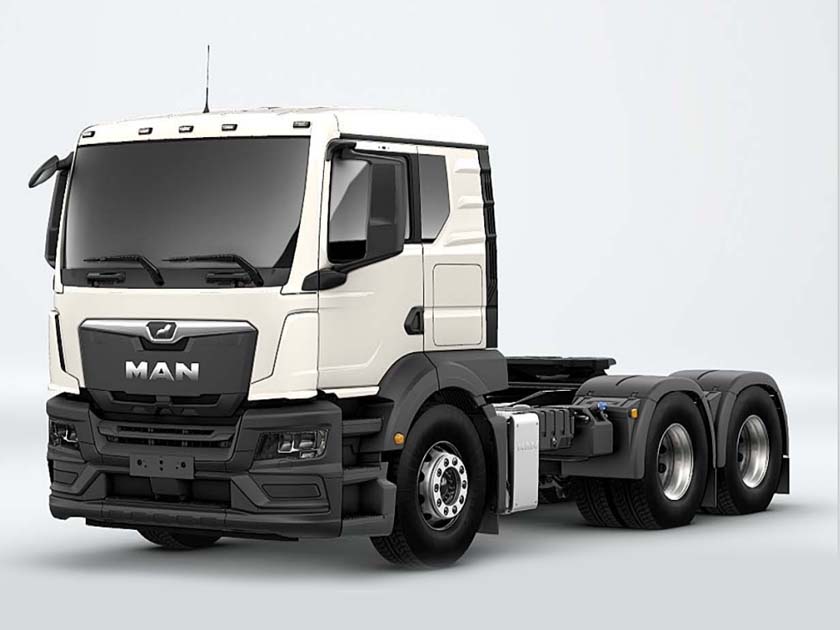
MAN TGX 6x4 Седельный тягач 26.470 6x4 BL SA (Дизельный, 12,4 л, 470 л.с., АТ)
MAN TGS 4x2 Изотермический/рефрижератор 18.360 4x2 BL (Рефрижератор, Дизельный, 10,5 л, 360 л.с., МТ)
MAN TGS 6x6 Седельный тягач 33.480 6x6 BBS (Дизельный, 12,4 л, 480 л.с., МТ)
MAN TGM 4x2 Изотермический/рефрижератор 5759T2 (Рефрижератор, Дизельный, 6,9 л, 250 л.с., МТ)
MAN TGX 6x2 Седельный тягач 28.580 6X2-2 BLS (Дизельный, 15,3 л, 581 л.с., АТ)
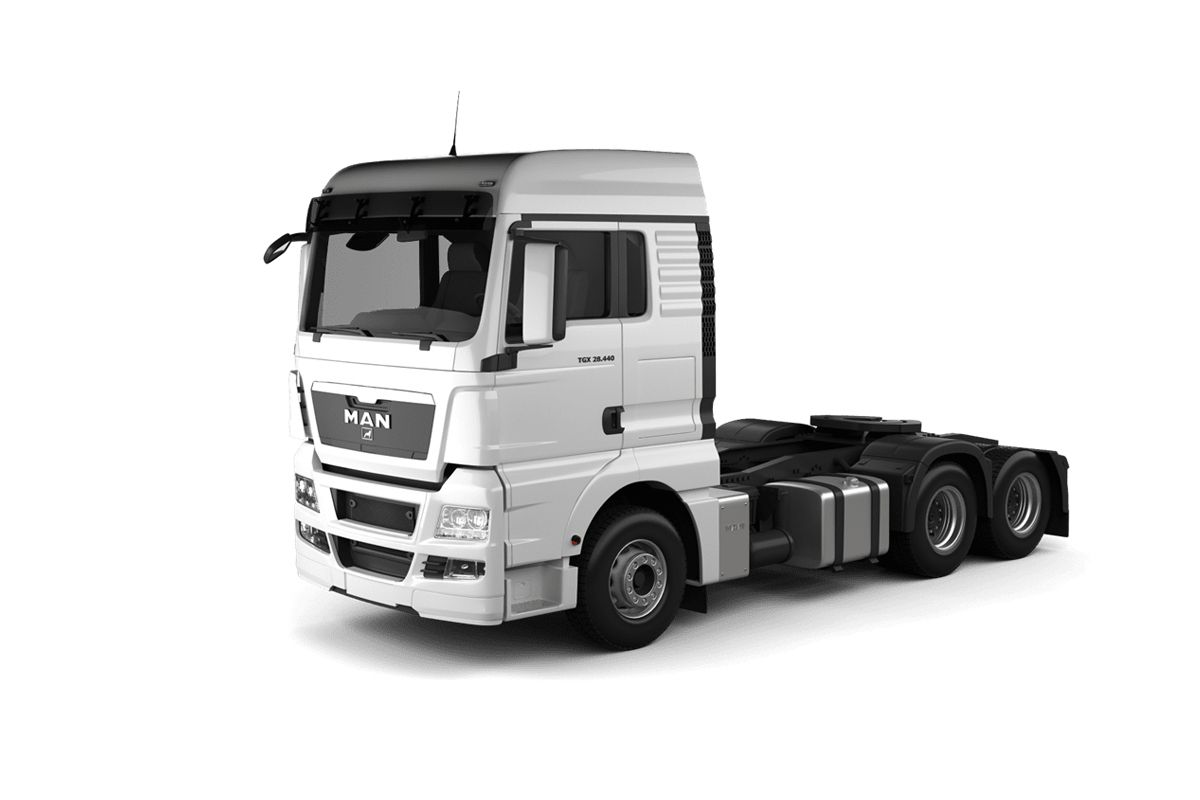
MAN TGS 6x6 Самосвал 40.440 6x6 BB CH (Дизельный, 10,5 л, 441 л.с., МТ)
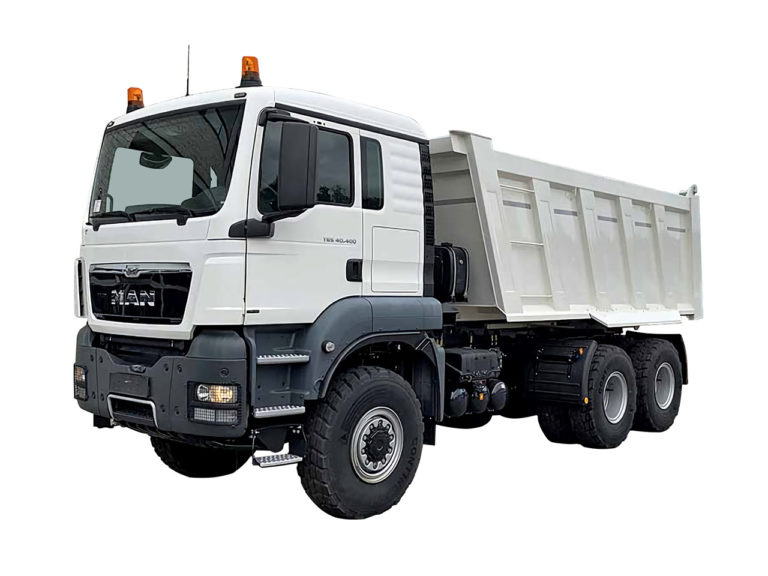
MAN TGM 6x2 Изотермический/рефрижератор с гидробортом TGM 26.290 6x2-4 BL (Рефрижератор, Дизельный, 6,9 л, 290 л.с., АТ)
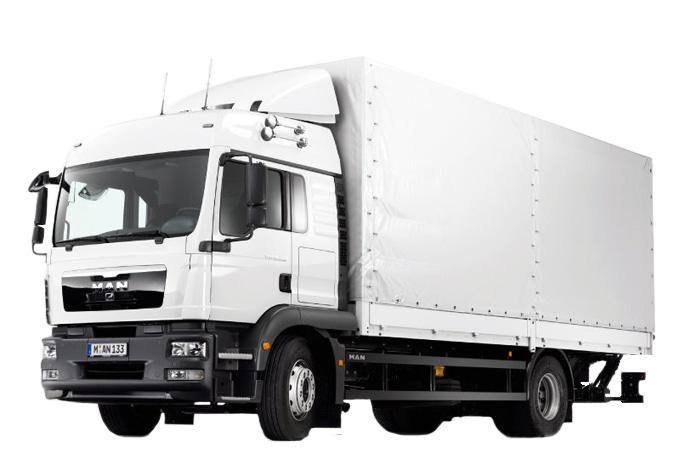
MAN TGX 8x4 Седельный тягач 41.640 8x4/4 BB SA (Дизельный, 15,3 л, 640 л.с., АТ)
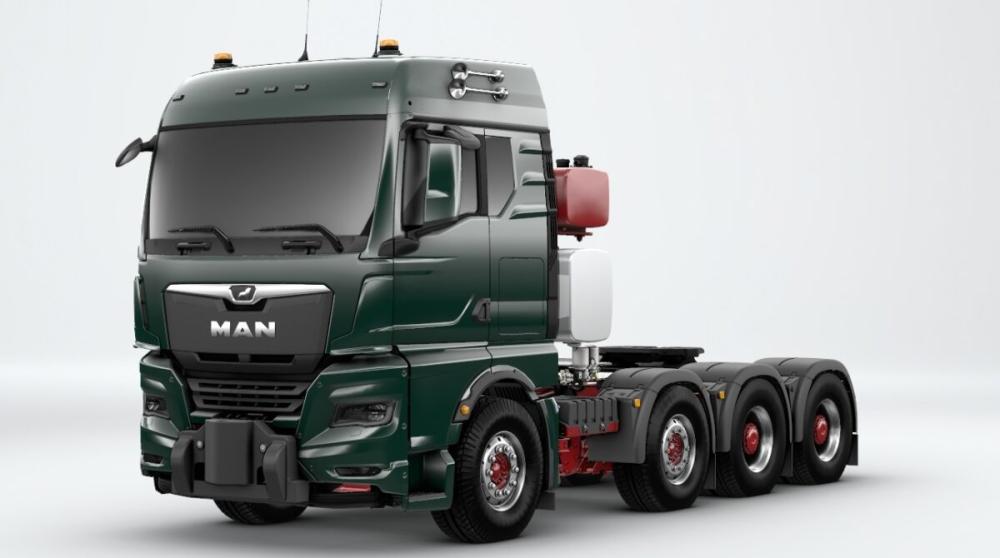
MAN TGS 6x2 Седельный тягач 28.440 6X2-2 BLS (Дизельный, 10,5 л, 441 л.с., МТ)
MAN TGM 4x2 Мусоровоз FV16.M2-B (Дизельный, 6,9 л, 250 л.с., АТ)

MAN TGM 4x2 Изотермический/рефрижератор с гидробортом 5759T2 (Рефрижератор, дизельный, 6.9 л, 250 л.с. АТ)
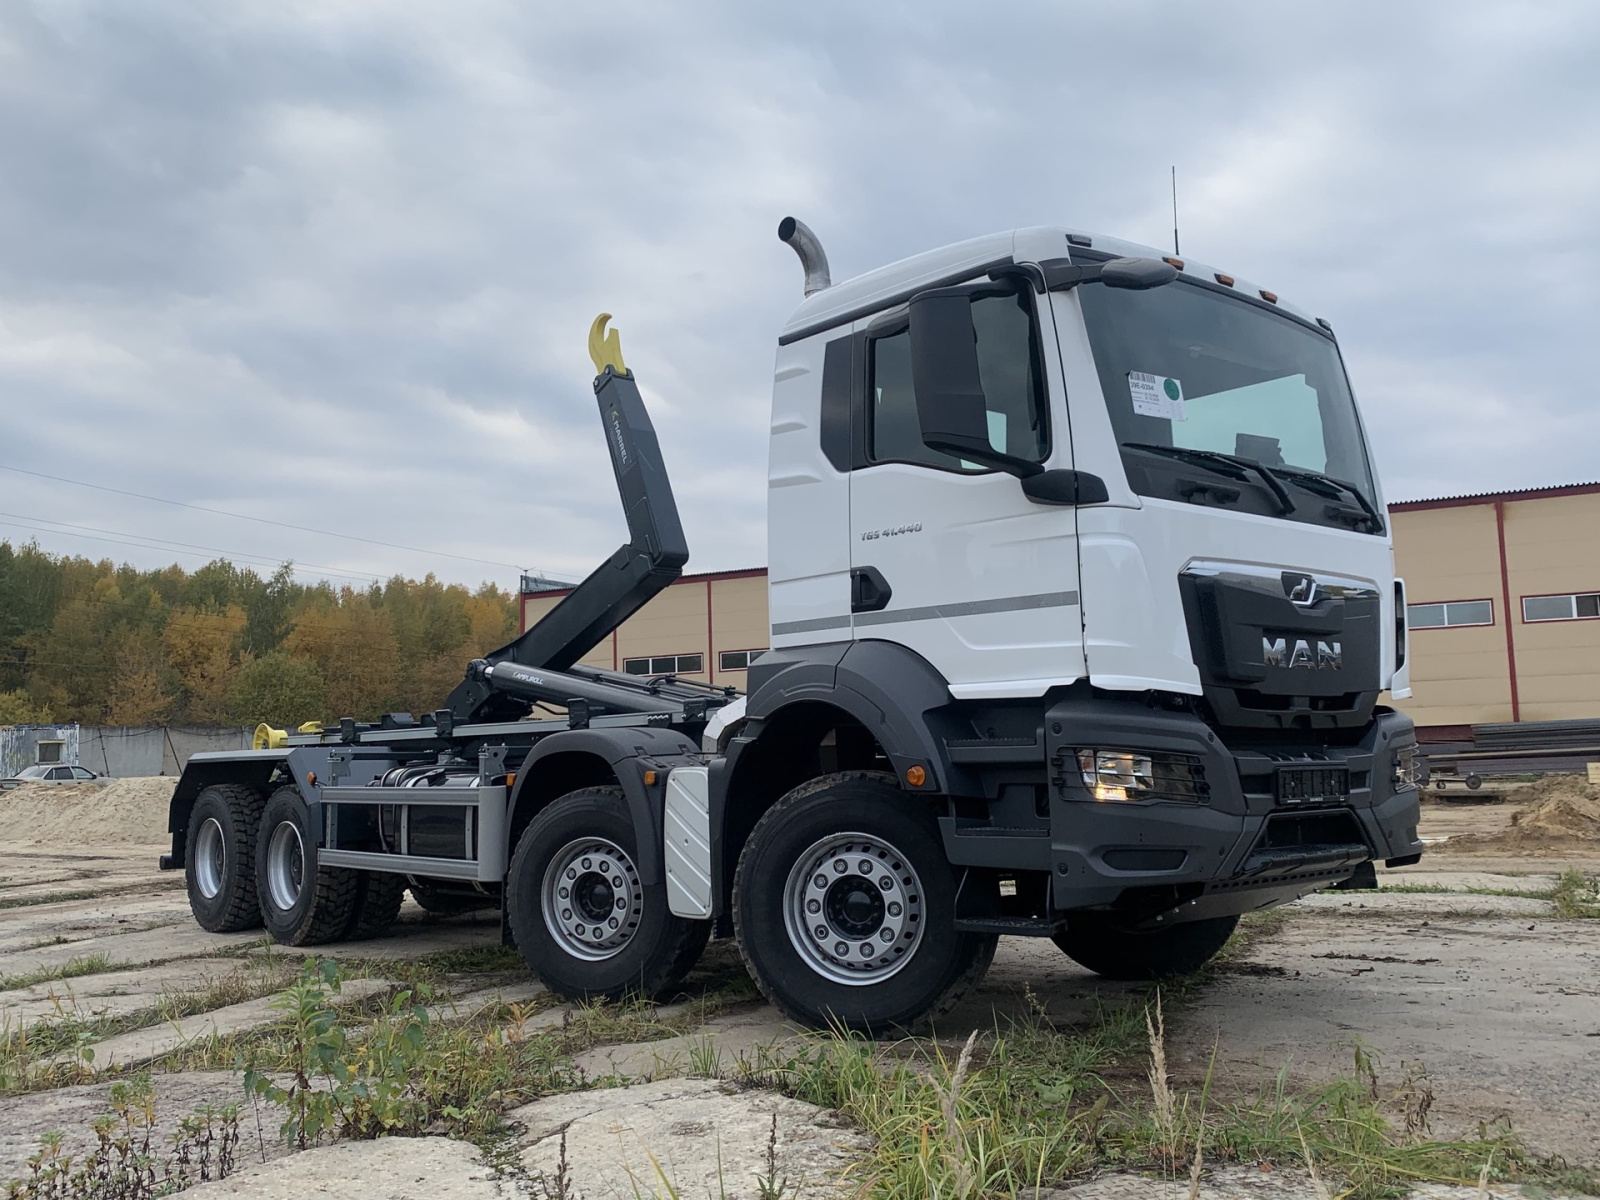
MAN TGS 8x4 Мультилифт АМ-7028-77 (Дизельный, 10,5 л, 441 л.с., МТ)
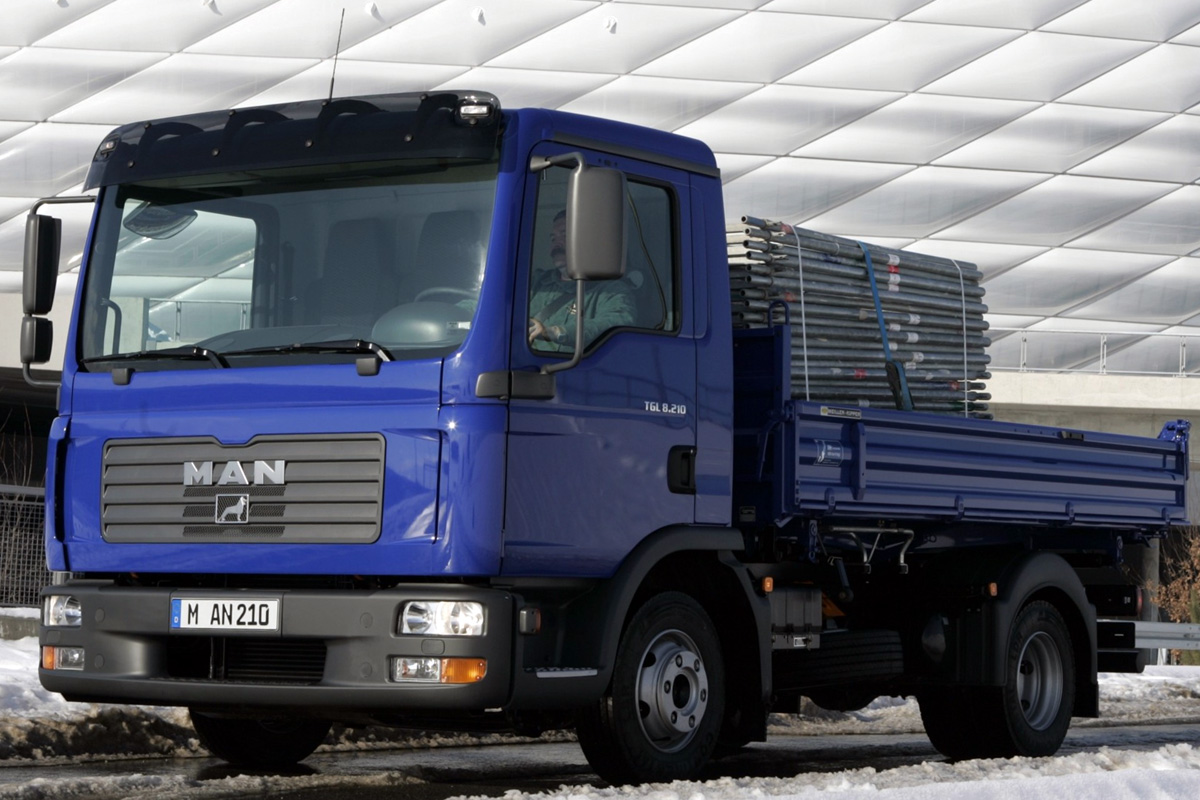
MAN TGL 4x2 Бортовой (Евроборт) 12.250 (Евроборт, Дизельный, 6,9 л, 250 л.с., АТ)
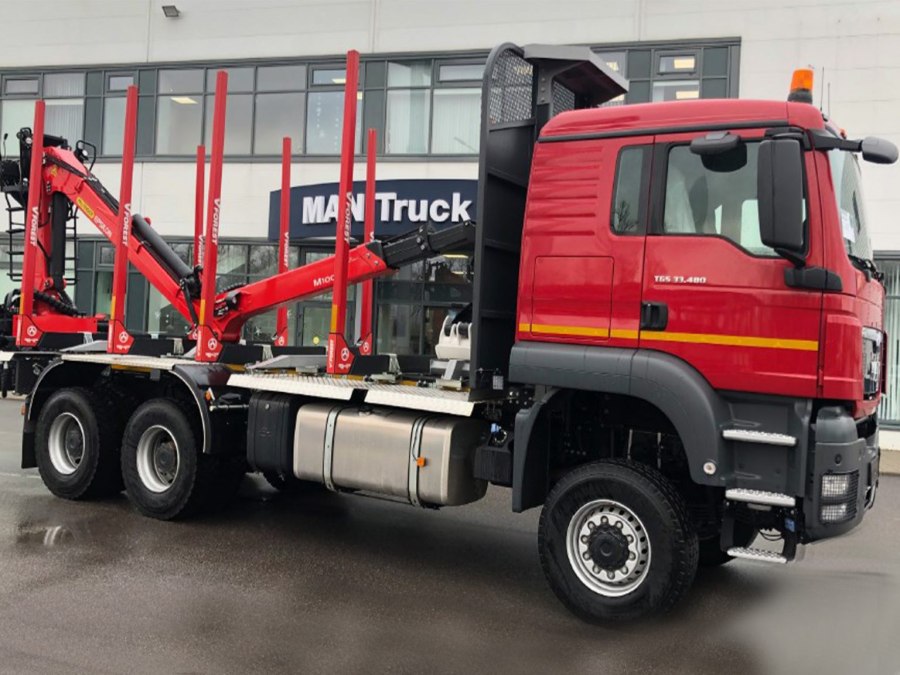
MAN TGX 6x4 Сортиментовоз с КМУ 631203 (Дизельный, 12,4 л, 581 л.с., АТ)
Сделанные расчеты лизинга являются предварительными
Эксклюзивно от
Газпромбанк Автолизинг
Получите специальные условия и дополнительные преимущества на приобретение автомобилей в лизинг от автопроизводителей и импортеров
Минимальный ежемесячный платеж или минимальное удорожание
Получите новый автомобиль с авансом от 6%. Сохраните оборотные средства для развития вашего бизнеса.
Возместите НДС в размере 22% и уменьшите налог на прибыль до 25% за счет отнесения лизинговых платежей на расходы
Страхование с расширенным наполнением опций по специальным корпоративным тарифам
Сэкономьте до 10% от стоимости транспортного средства за счет программы государственного субсидирования Минпромторга РФ
Выберите авто на сайте или через менеджера
Загрузите в личный кабинет Копию паспорта и ИНН
Можно в личном кабинете или через менеджера
Возможно ли частично-досрочное погашение?
Да, частично-досрочная оплата лизинговых платежей возможна со следующего после выдачи ТС месяца.
Как быстро оформляется сделка?
В чьей собственности находится лизинговый транспорт?
Возможно ли оформить лизинг подержанного автомобиля?
Как правильно оплачивать лизинговый платёж?
Оплату лизинговых платежей необходимо производить в соответствии c условиями, прописанными в договоре лизинга, по реквизитам, указанным в договоре, в сроки, указанные в графике лизинговых платежей.
В назначении платежа необходима указать «Лизинговый платеж по договору финансовой аренды(лизинга) №____ от___ сумма____ в том числе НДС____».
Как вернуть НДС с лизинговых платежей?
Лизинговые платежи, согласно п. 10 ст. 264 Налогового кодекса РФ, относятся к прочим расходам, связанным с производством. Если имущество, полученное по договору лизинга, находится на балансе лизингополучателя, расходами признаются лизинговые платежи за вычетом суммы амортизации по этому имуществу, начисленной в соответствии со ст. 259-259.2 НК РФ. У лизингодателя это расходы на приобретение имущества, переданного в лизинг.
При этом сами сделки лизинга, согласно пп. 1 п. 1 ст. 146 НК РФ, подлежат обложению налогом на добавленную стоимость (НДС), который впоследствии может быть истребован лизингополучателем в качестве вычета на общих основаниях. При этом важно помнить, что сама процедура возврата бывает трех основных типов:
1. Классический возврат/перезачет НДС
При наиболее часто встречающемся классическом возврате НДС в расчёт принимаются исходящие налоги, включённые в состав лизинговых платежей, и их сопоставление с входящим НДС по операциям компании (продажа товаров, оказание услуг). Если исходящий НДС больше входящего, значит, лизингодатель осуществил переплату в бюджет, которую он вправе вернуть. При этом важно учесть два момента:
Вычет применяется в том квартале, за который начислен входящий налог. При этом по закону (п. 1.1 ст. 172 НК РФ) сумму исходящих НДС можно переносить в течение трёх последующих лет.
Если после подачи декларации органом ФНС будут обнаружены недоимки по оплате налогов, то переплата по НДС в первую очередь будет направлена на их погашение (п. 4 ст. 176 НК РФ).
Согласно п. 5 ст. 171 НК РФ, лизингодатель может уменьшить исчисленный НДС по принятым платежам при расторжении договора. При этом полученные средства и объект лизинга должны быть возвращены исходному владельцу.
Согласно п. 4 ст. 172 НК РФ, вычеты сумм налога производятся в полном объеме после отражения в учете соответствующих операций по корректировке в связи с возвратом товаров или отказом от товаров (работ, услуг), но не позднее одного года с момента возврата или отказа.
В каких страховых компаниях можно оформить страховку?
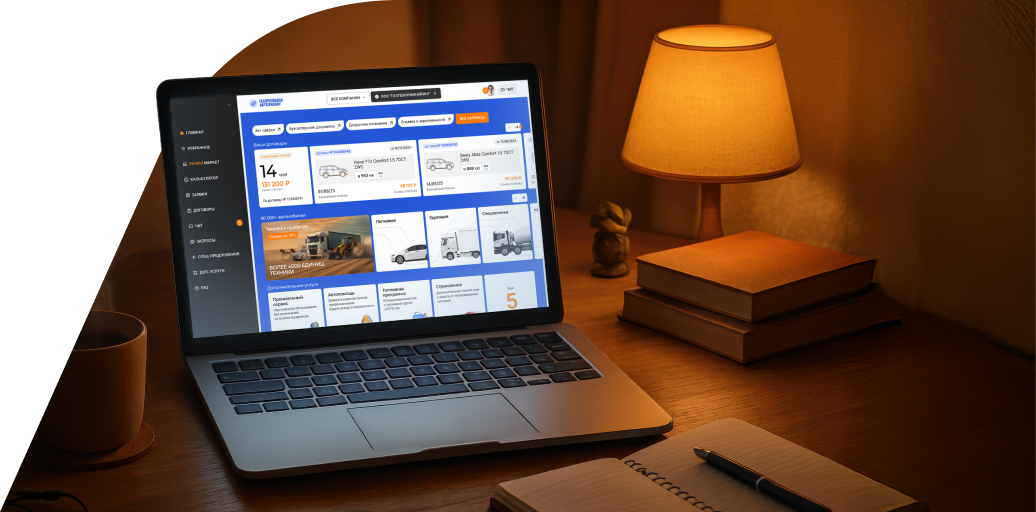
КОМФОРТНОЕ
УПРАВЛЕНИЕ ЛИЗИНГОМ
Используйте все функции вашего личного кабинета