с выгодой до 896 000₽


SANY SW* Фронтальный погрузчик SW956K1 (Дизельный, 9,7 л, 220 л.с., МТ)
SANY SW* Фронтальный погрузчик SW956K1 (Дизельный, 9,7 л, 220 л.с., МТ)
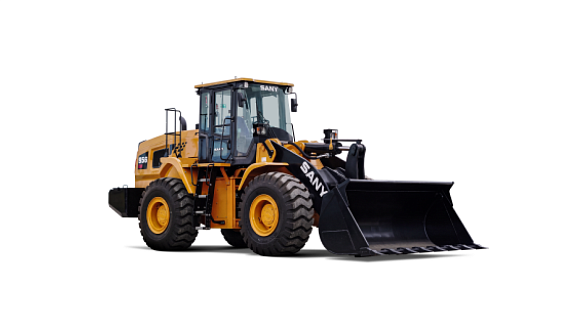
SANY SW* Фронтальный погрузчик SW956K1 (Дизельный, 9,7 л, 220 л.с., МТ)
60 мес
Срок финансирования
30%
Аванс
157 339 ₽ / мес
Ежемесячный платёж
4 974 912 ₽
Экономия на налогах
8 004 325 ₽
8 417 679 ₽
SANY BHL* Экскаватор-погрузчик BHL105 (Дизельный, 3,8 л, 117 л.с. АТ)
SANY BHL* Экскаватор-погрузчик BHL105 (Дизельный, 3,8 л, 117 л.с. АТ)
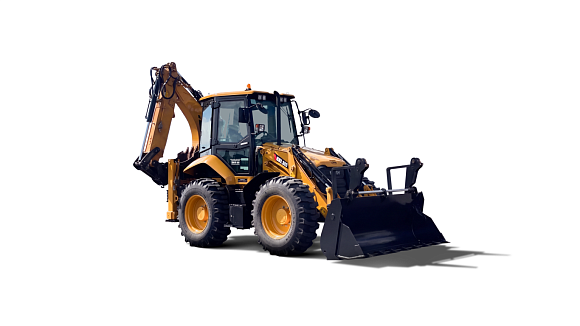
SANY BHL* Экскаватор-погрузчик BHL105 (Дизельный, 3,8 л, 117 л.с. АТ)
60 мес
Срок финансирования
30%
Аванс
197 026 ₽ / мес
Ежемесячный платёж
6 255 631 ₽
Экономия на налогах
9 794 000 ₽
10 690 000 ₽
SANY SW* Фронтальный погрузчик SW956K1 (Дизельный, 9,7 л, 220 л.с., МТ)
SANY SW* Фронтальный погрузчик SW956K1 (Дизельный, 9,7 л, 220 л.с., МТ)
SANY SW* Фронтальный погрузчик SW956K1 (Дизельный, 9,7 л, 220 л.с., МТ)
60 мес
Срок финансирования
30%
Аванс
157 339 ₽ / мес
Ежемесячный платёж
4 974 912 ₽
Экономия на налогах
8 004 325 ₽
8 417 679 ₽
SANY BHL* Экскаватор-погрузчик BHL105 (Дизельный, 3,8 л, 117 л.с. АТ)
SANY BHL* Экскаватор-погрузчик BHL105 (Дизельный, 3,8 л, 117 л.с. АТ)
SANY BHL* Экскаватор-погрузчик BHL105 (Дизельный, 3,8 л, 117 л.с. АТ)
60 мес
Срок финансирования
30%
Аванс
197 026 ₽ / мес
Ежемесячный платёж
6 255 631 ₽
Экономия на налогах
9 794 000 ₽
10 690 000 ₽
SANY SR285* Буровая установка SR285R (Дизельный, 15,7 л, 408 л.с., АТ)
SANY SY500* Экскаватор-разрушитель SY500H (Дизельный, 15,7 л, 408 л.с., АТ)
SANY SMHW80 Экскаватор-перегружатель SMHW80 (Дизельный, 8.9 л, 359 л.с. АТ)

SANY SKT90S 6x4 Карьерный самосвал SKT90S (Дизельный, 11,6 л, 460 л.с., МТ)

SANY SR155* Буровая установка SR155С10 (Дизельный, 6,4 л, 200 л.с., МТ)

SANY SCC320* Кран стреловой SCC3200A-1 (Дизельный, 8,9 л, 329 л.с., АТ)

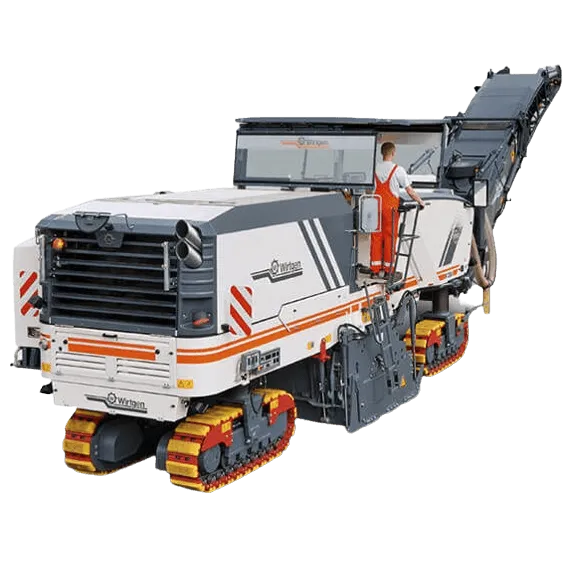
SANY SCM2000* Фреза дорожная SCM2000C8 (Дизельный, 16,7 л, 770 л.с., МТ)
SANY STG* Автогрейдер STG230C-8 (Дизельный, 7,1 л, 245 л.с., АТ)

от 18 099 000 ₽
SANY SR265 Буровая установка SR265 (Дизельный, 9,9 л, 349 л.с., МТ)

SANY SYG5261* 6x4 Автобетононасос SYG5261THB 370C-10 (Дизельный, 12,1 л, 473 л.с., МТ)

Сделанные расчеты лизинга являются предварительными
Эксклюзивно от
Газпромбанк Автолизинг
Получите специальные условия и дополнительные преимущества на приобретение автомобилей в лизинг от автопроизводителей и импортеров
Минимальный ежемесячный платеж или минимальное удорожание
Получите новый автомобиль с авансом от 6%. Сохраните оборотные средства для развития вашего бизнеса.
Возместите НДС в размере 22% и уменьшите налог на прибыль до 25% за счет отнесения лизинговых платежей на расходы
Страхование с расширенным наполнением опций по специальным корпоративным тарифам
Сэкономьте до 10% от стоимости транспортного средства за счет программы государственного субсидирования Минпромторга РФ
Возможно ли частично-досрочное погашение?
Да, частично-досрочная оплата лизинговых платежей возможна со следующего после выдачи ТС месяца.
Как быстро оформляется сделка?
В чьей собственности находится лизинговый транспорт?
Возможно ли оформить лизинг подержанного автомобиля?
Как правильно оплачивать лизинговый платёж?
Оплату лизинговых платежей необходимо производить в соответствии c условиями, прописанными в договоре лизинга, по реквизитам, указанным в договоре, в сроки, указанные в графике лизинговых платежей.
В назначении платежа необходима указать «Лизинговый платеж по договору финансовой аренды(лизинга) №____ от___ сумма____ в том числе НДС____».
Как вернуть НДС с лизинговых платежей?
Лизинговые платежи, согласно п. 10 ст. 264 Налогового кодекса РФ, относятся к прочим расходам, связанным с производством. Если имущество, полученное по договору лизинга, находится на балансе лизингополучателя, расходами признаются лизинговые платежи за вычетом суммы амортизации по этому имуществу, начисленной в соответствии со ст. 259-259.2 НК РФ. У лизингодателя это расходы на приобретение имущества, переданного в лизинг.
При этом сами сделки лизинга, согласно пп. 1 п. 1 ст. 146 НК РФ, подлежат обложению налогом на добавленную стоимость (НДС), который впоследствии может быть истребован лизингополучателем в качестве вычета на общих основаниях. При этом важно помнить, что сама процедура возврата бывает трех основных типов:
1. Классический возврат/перезачет НДС
При наиболее часто встречающемся классическом возврате НДС в расчёт принимаются исходящие налоги, включённые в состав лизинговых платежей, и их сопоставление с входящим НДС по операциям компании (продажа товаров, оказание услуг). Если исходящий НДС больше входящего, значит, лизингодатель осуществил переплату в бюджет, которую он вправе вернуть. При этом важно учесть два момента:
Вычет применяется в том квартале, за который начислен входящий налог. При этом по закону (п. 1.1 ст. 172 НК РФ) сумму исходящих НДС можно переносить в течение трёх последующих лет.
Если после подачи декларации органом ФНС будут обнаружены недоимки по оплате налогов, то переплата по НДС в первую очередь будет направлена на их погашение (п. 4 ст. 176 НК РФ).
Согласно п. 5 ст. 171 НК РФ, лизингодатель может уменьшить исчисленный НДС по принятым платежам при расторжении договора. При этом полученные средства и объект лизинга должны быть возвращены исходному владельцу.
Согласно п. 4 ст. 172 НК РФ, вычеты сумм налога производятся в полном объеме после отражения в учете соответствующих операций по корректировке в связи с возвратом товаров или отказом от товаров (работ, услуг), но не позднее одного года с момента возврата или отказа.
В каких страховых компаниях можно оформить страховку?
КОМФОРТНОЕ
УПРАВЛЕНИЕ ЛИЗИНГОМ
Используйте все функции вашего личного кабинета