с выгодой до 3 659 200₽


SUNWARD SWE950* Экскаватор (карьерный) SWE950E-3H (Дизельный, 16,0 л, 768 л.с. АТ)
SUNWARD SWE950* Экскаватор (карьерный) SWE950E-3H (Дизельный, 16,0 л, 768 л.с. АТ)
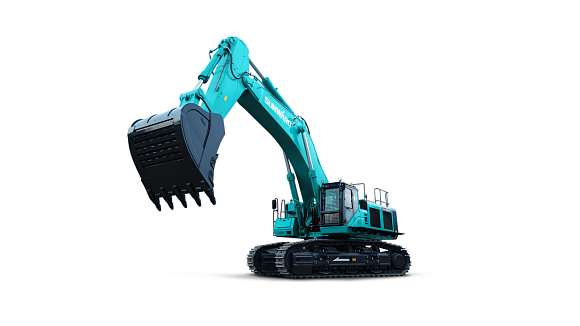
SUNWARD SWE950* Экскаватор (карьерный) SWE950E-3H (Дизельный, 16,0 л, 768 л.с. АТ)
60 мес
Срок финансирования
30%
Аванс
1 294 408 ₽ / мес
Ежемесячный платёж
40 711 122 ₽
Экономия на налогах
64 340 800 ₽
68 000 000 ₽
SUNWARD SWE385* Экскаватор SWE385F (Дизельный, 8,9 л, 328 л.с. АТ)
SUNWARD SWE385* Экскаватор SWE385F (Дизельный, 8,9 л, 328 л.с. АТ)
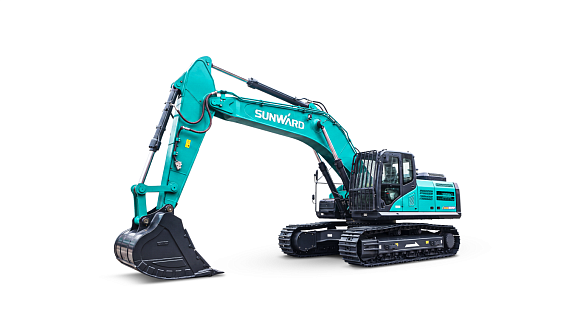
SUNWARD SWE385* Экскаватор SWE385F (Дизельный, 8,9 л, 328 л.с. АТ)
60 мес
Срок финансирования
30%
Аванс
356 874 ₽ / мес
Ежемесячный платёж
11 311 281 ₽
Экономия на налогах
17 810 400 ₽
19 250 000 ₽
SUNWARD SWE210 Экскаватор SWE210 (Дизельный, 6,5 л, 154 л.с., АТ)
SUNWARD SWE210 Экскаватор SWE210 (Дизельный, 6,5 л, 154 л.с., АТ)

SUNWARD SWE210 Экскаватор SWE210 (Дизельный, 6,5 л, 154 л.с., АТ)
60 мес
Срок финансирования
30%
Аванс
192 811 ₽ / мес
Ежемесячный платёж
6 163 185 ₽
Экономия на налогах
9 661 700 ₽
10 700 000 ₽
SUNWARD SWE950* Экскаватор (карьерный) SWE950E-3H (Дизельный, 16,0 л, 768 л.с. АТ)
SUNWARD SWE950* Экскаватор (карьерный) SWE950E-3H (Дизельный, 16,0 л, 768 л.с. АТ)
SUNWARD SWE950* Экскаватор (карьерный) SWE950E-3H (Дизельный, 16,0 л, 768 л.с. АТ)
60 мес
Срок финансирования
30%
Аванс
1 294 408 ₽ / мес
Ежемесячный платёж
40 711 122 ₽
Экономия на налогах
64 340 800 ₽
68 000 000 ₽
SUNWARD SWE385* Экскаватор SWE385F (Дизельный, 8,9 л, 328 л.с. АТ)
SUNWARD SWE385* Экскаватор SWE385F (Дизельный, 8,9 л, 328 л.с. АТ)
SUNWARD SWE385* Экскаватор SWE385F (Дизельный, 8,9 л, 328 л.с. АТ)
60 мес
Срок финансирования
30%
Аванс
356 874 ₽ / мес
Ежемесячный платёж
11 311 281 ₽
Экономия на налогах
17 810 400 ₽
19 250 000 ₽
SUNWARD SWE210 Экскаватор SWE210 (Дизельный, 6,5 л, 154 л.с., АТ)
SUNWARD SWE210 Экскаватор SWE210 (Дизельный, 6,5 л, 154 л.с., АТ)
SUNWARD SWE210 Экскаватор SWE210 (Дизельный, 6,5 л, 154 л.с., АТ)
60 мес
Срок финансирования
30%
Аванс
192 811 ₽ / мес
Ежемесячный платёж
6 163 185 ₽
Экономия на налогах
9 661 700 ₽
10 700 000 ₽
SUNWARD SWE* Мини-экскаватор

SUNWARD SWL* Мини погрузчик

SUNWARD SWTL* Мини погрузчик

SUNWARD SWE135 Экскаватор

SUNWARD SWE210 Экскаватор

SUNWARD SWTH* Телескопический погрузчик

SUNWARD SWE265* Экскаватор

SUNWARD SWE335 Экскаватор

SUNWARD ZYJ* Сваевдавливающий копер

SUNWARD SWE150 Экскаватор

Сделанные расчеты лизинга являются предварительными
Эксклюзивно от
Газпромбанк Автолизинг
Получите специальные условия и дополнительные преимущества на приобретение автомобилей в лизинг от автопроизводителей и импортеров
Минимальный ежемесячный платеж или минимальное удорожание
Получите новый автомобиль с авансом от 6%. Сохраните оборотные средства для развития вашего бизнеса.
Возместите НДС в размере 22% и уменьшите налог на прибыль до 25% за счет отнесения лизинговых платежей на расходы
Страхование с расширенным наполнением опций по специальным корпоративным тарифам
Сэкономьте до 10% от стоимости транспортного средства за счет программы государственного субсидирования Минпромторга РФ
Выберите авто на сайте или через менеджера
Загрузите в личный кабинет Копию паспорта и ИНН
Можно в личном кабинете или через менеджера
Возможно ли частично-досрочное погашение?
Да, частично-досрочная оплата лизинговых платежей возможна со следующего после выдачи ТС месяца.
Как быстро оформляется сделка?
В чьей собственности находится лизинговый транспорт?
Возможно ли оформить лизинг подержанного автомобиля?
Как правильно оплачивать лизинговый платёж?
Оплату лизинговых платежей необходимо производить в соответствии c условиями, прописанными в договоре лизинга, по реквизитам, указанным в договоре, в сроки, указанные в графике лизинговых платежей.
В назначении платежа необходима указать «Лизинговый платеж по договору финансовой аренды(лизинга) №____ от___ сумма____ в том числе НДС____».
Как вернуть НДС с лизинговых платежей?
Лизинговые платежи, согласно п. 10 ст. 264 Налогового кодекса РФ, относятся к прочим расходам, связанным с производством. Если имущество, полученное по договору лизинга, находится на балансе лизингополучателя, расходами признаются лизинговые платежи за вычетом суммы амортизации по этому имуществу, начисленной в соответствии со ст. 259-259.2 НК РФ. У лизингодателя это расходы на приобретение имущества, переданного в лизинг.
При этом сами сделки лизинга, согласно пп. 1 п. 1 ст. 146 НК РФ, подлежат обложению налогом на добавленную стоимость (НДС), который впоследствии может быть истребован лизингополучателем в качестве вычета на общих основаниях. При этом важно помнить, что сама процедура возврата бывает трех основных типов:
1. Классический возврат/перезачет НДС
При наиболее часто встречающемся классическом возврате НДС в расчёт принимаются исходящие налоги, включённые в состав лизинговых платежей, и их сопоставление с входящим НДС по операциям компании (продажа товаров, оказание услуг). Если исходящий НДС больше входящего, значит, лизингодатель осуществил переплату в бюджет, которую он вправе вернуть. При этом важно учесть два момента:
Вычет применяется в том квартале, за который начислен входящий налог. При этом по закону (п. 1.1 ст. 172 НК РФ) сумму исходящих НДС можно переносить в течение трёх последующих лет.
Если после подачи декларации органом ФНС будут обнаружены недоимки по оплате налогов, то переплата по НДС в первую очередь будет направлена на их погашение (п. 4 ст. 176 НК РФ).
Согласно п. 5 ст. 171 НК РФ, лизингодатель может уменьшить исчисленный НДС по принятым платежам при расторжении договора. При этом полученные средства и объект лизинга должны быть возвращены исходному владельцу.
Согласно п. 4 ст. 172 НК РФ, вычеты сумм налога производятся в полном объеме после отражения в учете соответствующих операций по корректировке в связи с возвратом товаров или отказом от товаров (работ, услуг), но не позднее одного года с момента возврата или отказа.
В каких страховых компаниях можно оформить страховку?
КОМФОРТНОЕ
УПРАВЛЕНИЕ ЛИЗИНГОМ
Используйте все функции вашего личного кабинета